|
|
点击“蓝字”关注我们& e- ?6 X0 S4 W3 u3 T
; i4 ?, E+ ]) k. ?, [- s海关传统的报关流程是接受申报、审单、查验、征税、放行的“串联式”作业流程。自2017年7月1日起,海关全面推行全国报关一体化改革,建成启用全国海关风险防控中心和税收征管中心(2019年分别更名为风险防控局和税收征管局),采取“一次申报、分步处置”的报关管理模式,改革税收征管方式,将安全准入风险和税收征管要素风险分别前推后移,在实现更加有效风险防控的同时,极大压缩了报关时间,对企业来说报关更快、成本更低,获得感更强。验估工作是税收征管作业中对接税收征管局、联系企业的重要环节,也是报关一体化改革中不可或缺的组成部分。本文就企业关注的海关验估工作相关问题作简要介绍。3 u- P/ ~# V( h7 D, B+ q: E7 U. O
- c+ `9 ]' M- B3 j验估作业的定义, q3 [/ G7 i% j" ~3 k$ d* m) B
1 A5 e9 N% i3 d( Y3 j+ p3 a( M9 d
验估作业,是指在海关税收征管作业过程中,现场海关根据预设验估类风险参数及指令,为确定商品归类、完税价格、原产地等税收征管要素,而实施的验核进出口货物单证资料或报验状态,对涉税要素申报的完整性和规范性进行评估的行为。验估分为放行前验估(事中)和放行后验估(事后)两个环节。
$ n$ a9 C# V" N- ~. M
" t' i. k- y" c" Q 9 ~* B- M! k8 m- }$ T- |
# x" f7 U; n9 R% j- _) h进入验估环节的报关单
& l) o6 w8 V# a5 V5 b3 Z# ?7 k6 s S t# j6 Z$ A, Q4 h
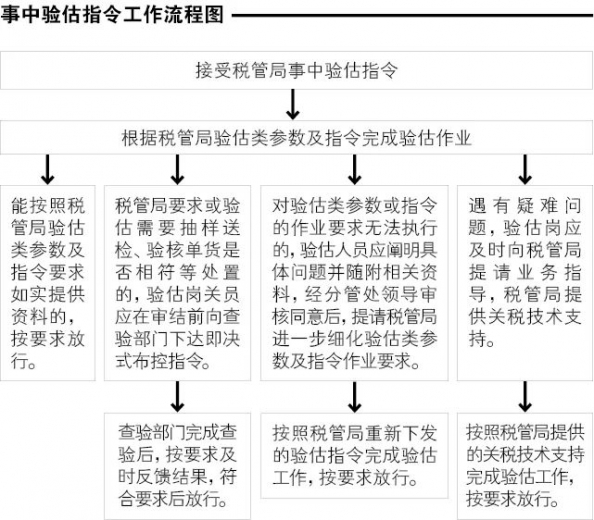
进入事中验估环节
z: E1 X- `$ O& x% h
. u& b+ R$ f' j# }: n& p8 Q6 @被重大税收风险参数(H1)捕中的报关单,一般包括以下几种情况:根据国家有关政策、海关相关管理规定,需要对涉税申报要素进行审核的;税收风险较大的;税款与海关数据库相关涉税信息差异较大的;进出口企业为失信企业、实施联合惩戒名单企业,以及有放行后不配合海关作业记录的。
# i% k& j0 t- v
, Q. H, g5 X% g% S( ~5 {; R9 a被单证验核风险参数(H2)捕中的报关单:需要在放行前留存有关单证、图像,或者需要企业补充提交情况说明等资料的。
) R& n9 r$ Z- e( k1 M! d
# O4 E% l7 p% E' r0 Z+ o已下达实货验估指令的报关单:需要通过实货勘验、取样及送检化验、留像等方式确定商品归类、价格、原产地等有关税收征管要素的。8 p4 p V0 g% G2 f5 R
0 R6 ^: t4 D+ f) M# W4 [1 m
 / }0 \$ z" G2 Z8 H
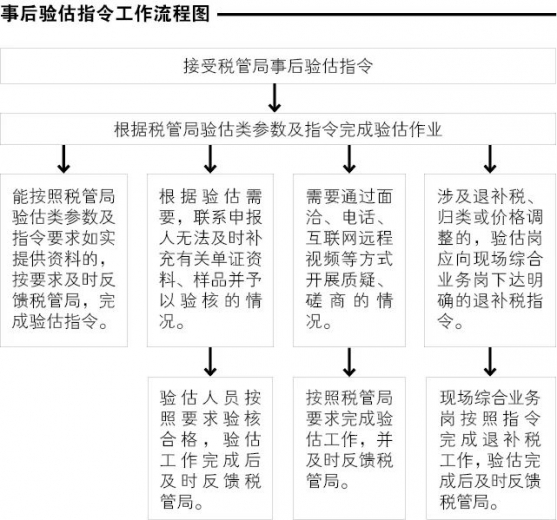
( e' q1 e5 L6 D* n$ ^$ w进入事后验估环节/ g* @9 w" p7 S- M7 x' x1 @
7 G6 K8 r) L8 q. J) v% ]- G被一般税收风险参数(H3)捕中的报关单:即不属于H1、H2和实货验估指令设置范围,存在一定税收风险,但通过放行后验估等手段能够进行风险排查处置及追补税的。$ V1 w7 j9 i# D# r! a; l) K2 J
G$ w& I! W- f/ h
 , V4 `% w3 N3 ]7 D+ A* @
9 ~" \3 f: ~" ^" E; G. i验估环节中海关的职责& H/ z" V& `- a0 L6 B
9 _% d5 u" m! o2 Z
01; m' v: l7 c. S
) K) O4 @' h! w8 E0 M验核有关单证资料、样品。
: a. P! w4 d4 G2 i
# g; ?$ t2 g6 l1 d4 e028 |" n' }7 {) r: c
( F& b- P* I) ]0 t' R$ M
验核进出口货物报验状态,做好取样、留像等存证工作或在取样后送检化验。
, C% X, t8 e6 P2 t$ Y2 m1 [$ G+ ~" w1 X6 Q4 @- [+ ]
038 Q& \7 Z. ?4 _. ?6 Y: s7 s
! L4 o* p* h3 \+ S- s# z
开展质疑、磋商,收集和补充单证资料等工作。4 {& b0 F/ N9 p" ?
# D) g4 D/ `2 l6 o2 w. l1 j043 k) e5 K: O& v* B G# R% {
6 X8 u6 F% V+ q9 L* _+ y
录入验估作业记录及结果,按要求反馈处置结果。
, J+ ~% D/ p6 Z+ s$ @. C8 @ {" f3 K% f& Y7 o
05
6 @ G: i/ L/ p6 k
6 V7 ~ D" H- {, l提出优化或增设验估类参数及指令建议,提出优化验估类参数及指令评估指标建议。
! ]- z" j _. r9 V5 K# C- L, d7 }# y; O$ r9 u2 b6 F1 L! A$ c
06
3 W0 r% g9 B8 ]0 q; D
- E& N" l4 v$ f/ F9 ~: U在系统相关功能调整前,对存在重大税收风险且放行后难以有效稽(核)查或追补税的,实施放行前的税收征管要素风险排查处置。
& I8 o/ f# _( x$ b2 k$ X4 F$ ?3 c5 l! B* R
072 P" }2 i) z0 ?9 g+ X, a
8 z6 N9 r* k) L
承办税管局交办的与验估相关的其他工作。% e* s3 T- R1 q. P6 V& N
* y) o {& u1 V7 l9 z
验估指令工作指引
! e0 J, t" k# x% ^; M# D! d3 a4 I
海关验估关员根据税管局验估类参数及指令,检查相关单证资料的完整性和规范性,验核是否满足参数提示的要求,并根据参数要求完成相关的验估作业。( @; w% h- g9 S
) [6 s, O, L) l% O文 / 崔家杰 郑琛3 b. q: l. Y4 U7 g. o0 v
9 j7 l! w6 O, v- C0 ?& W# P9 w! c* d
(天津海关)
# ]5 s! \, G# j" M# ]0 H- I8 P9 _
' l! {7 o% g% |& Z% j5 F7 `
: L* |+ E( Q9 b: `" W) q9 @
Q: G3 o: X4 y3 \& g; \; i- v# e' l文章来源于《中国海关》杂志2021年10月 }3 T8 j- S8 s8 s; e
3 V( D- W% @ L( ~) C9 P& S
 5 ^; _, a; e+ i$ P6 J. Q
w& T' ~6 C- q3 C9 j2 }! t6 ~编辑:常相婧6 C- M" }' K( V' r. i% M
审校:鲁翔宇出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)6 x0 ^7 s* p) }4 A, J0 _1 i/ {
7 v0 ~) H. i k9 Z$ _1 t
( e( o% X4 b6 K6 K8 r5 g$ f原文作者:中国海关杂志 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2021-10-29 21:01:35
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡