中华人民共和国青岛海关
. s: m2 w# w8 n' N) N/ T! \7 F; y) v
公 告
$ }; Z: u* f; ~1 U; I( _- P _" N
2018年第5号
- Y5 [! I5 E6 h! [! ]
! w1 @5 }3 N2 i2 b) n0 z% {. k& u根据海关总署关于精简单证的相关规定,结合青岛海关实际,青岛海关对关于在海关特殊监管区域开展融资租赁业务的《中华人民共和国青岛海关公告2014年第9号》进行了修订,现公告如下:
9 g8 j* z9 j3 l" P# L- O' m9 b9 C
6 [% c. i* N7 z6 `, p1 d7 v一、开展融资租赁业务应符合以下条件:+ L7 g% t5 D, C) D* S% V
! {# ^% N/ J3 I: u+ p+ e
(一)在海关特殊监管区域内设立开展融资租赁业务的企业或者开展融资租赁业务的企业在海关特殊监管区域内设立的项目子公司(以下统称“融资租赁企业”);; A+ E% p7 a! |* m2 b) M* B- d
+ p6 y2 N6 e$ R) w! p(二)经相关政府主管部门批准,取得融资租赁业务资格; : o9 Z8 Z+ O! X0 @. G# g: m
- j* t% Q9 b0 H$ p
(三)融资租赁企业应向所在地直属海关报备;6 l! J2 ^) b) l; H% R
1 K+ s. A8 o( y; T# D+ @3 c5 V(四)在海关特殊监管区域主管海关(以下简称“主管海关”)办理报关单位注册登记手续。! Q1 e/ w9 ] ?; |+ s
- w3 ?7 P! x5 {* S- m9 \
二、融资租赁企业作为出租人向境内外承租企业出租融资租赁货物,应按照海关特殊监管区域关于货物监管的相关规定向主管海关办理申报手续。
]/ l8 x. M0 H% e& S) o2 b6 }7 C. g
三、融资租赁企业作为出租人向境内承租企业出租融资租赁货物的,境内承租企业应提交以下材料向海关申报:0 r) {( P7 w, K) A( R
* ~" H# @* O' h/ B1 Q3 p; b4 ~" Y
(一)相关政府部门批准购买融资租赁货物的批文; W5 Q2 s* s2 V( \" A+ ?0 ]1 P. d
* d1 W* Y8 @8 C" f) O' \(二)许可证件。
3 S* S# o/ m3 V% r9 m
7 g% y" J! h2 K# r8 _: n- G四、融资租赁货物的税款征收、留购、续租按照《中华人民共和国进出口关税条例》《中华人民共和国海关进出口货物征税管理办法》关于租赁进口货物的相关规定办理。; q4 {% @' Q" @- H
0 V( n+ {9 X9 a& Y' h+ c9 e" `* j: b融资租赁货物需留购、续租的,境内承租企业应当自融资租赁货物租期届满之日起30日内向海关办理相关手续。& C/ P4 x* n" H$ d% W; E
1 @! q/ O; S$ o: A9 ~) d+ Y) C* t
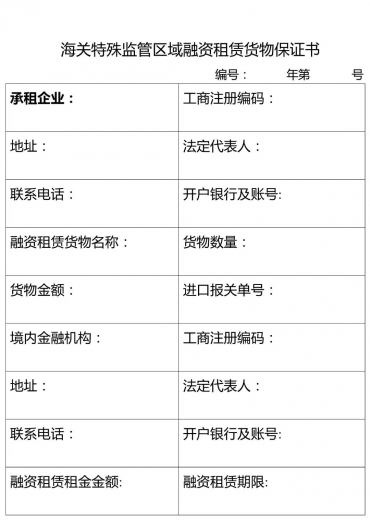
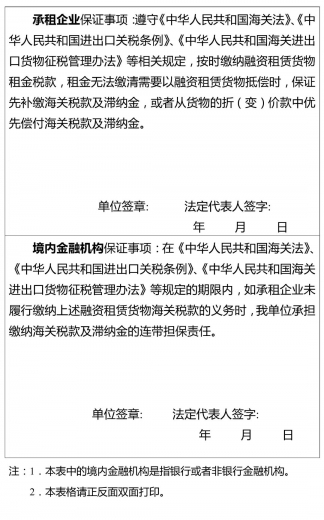
五、境内承租企业办理融资租赁货物进口担保的,可以申请使用《海关特殊监管区域融资租赁货物保证书》(详见附件),向主管海关办理相关手续。! W# X& B2 T6 L+ R
) h4 D8 O+ d% z$ }% D% Q/ o
六、融资租赁企业应每季度向主管海关报备融资租赁货物的租赁、租金支付等情况。
- Z/ }5 B! H+ w. R" Q& w
/ X% G" J% V, Y D本公告自2018年7月1日起执行。《中华人民共和国青岛海关公告2014年第9号》同时废止。
0 w) {6 E: p7 W' @; H0 w
' u. C: M- }1 K. E/ F特此公告。4 u4 B% t9 o: H- d& j
4 T2 W& w' }9 w! E附件:海关特殊监管区域融资租赁货物保证书.doc
" G8 K* ^. ?8 P* v/ t
3 b6 u( p' O4 x4 O ^
$ y! i0 Y t/ u: z4 L n' h2 N9 e L& O
3 {4 k+ J5 P# {( c# @6 Q: G$ k& _% S' X1 D3 ?
 ^5 `2 v8 H4 X0 b
# Z$ }, h% k% r" c点击“阅读原文”查阅公告原文及附件% c& V- S/ K+ Q/ a
3 O* e8 D- E' ]% f
原文作者:青岛海关12360热线 |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-11-23 07:25:51
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡