 2 H: L% U8 x9 d( }4 K
# V& G) k. M+ j' T
从海关对外公示的行政处罚案例中学习,是一种很好的学习方式。解读行政处罚案例可以规避关务工作中的风险,也可以学习到海关的法律法规。
, t; l' c- r9 T# ?6 V7 K H) g
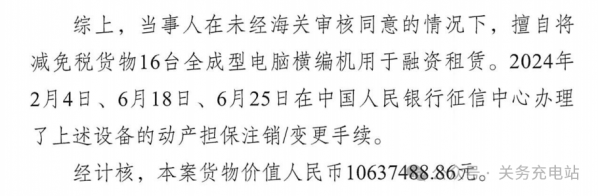
}5 R! d- x- Y7 y案例 行政处罚决定书节选
% E0 k4 p U# x R n/ ?* L4 E) h4 _" ?1 k
 2 J: L6 y3 s, v H, |
W+ H. }. L0 [+ m) c1 p9 T
从案例中,我们看到了企业未经海关审批,擅自将尚在监管期内的减免税设备进行融资租赁,被海关处罚了。有不少进口减免税货物的企业在进口的时候委托进出口代理公司申请减免税货物,但是并不了解减免税货物的后续监管要求,而被处罚。
1 X; ^6 T* |8 ]" M% V
) A3 g4 j3 @4 w" W" P* [2 i& R/ `一、案例分析及合规提示
& k7 F: q5 b( Z" o8 d2 J
) Z( a) G7 E, o0 E近年来,国家各种进口税收优惠政策项目非常多,如:关于支持集成电路产业和软件产业发展进口税收政策的通知、关于“十四五”期间支持科技创新进口税收政策的通知、关于“十四五”期间支持科普事业发展进口税收政策的通知等。可以享受税收优惠政策的企业越来越多,由于对减免税货物管理办法知识的缺失,企业被处罚的现象也一直出现。
! ^ W. j$ Z- y0 g+ k, \; {1 S6 H4 Z9 t0 e9 M
下面萍萍就两种不同的情形给一些合规提示。
; |3 d2 d% Z* U/ I4 [! r
1 c z8 T3 x/ G1、有专职关务的工厂、企业等9 B2 z4 C* p; ]
8 w$ p& I% D6 u) N. ]# f5 H) L2 v
案例中就是一家工厂被处罚,原因是擅自将在监管期内的减免税设备进行融资租赁。在工厂中关务可能并不属于核心的部门。工厂进行融资租赁这种活动时,通常不会通知关务部,可能就是老板跟财务部商讨决策。
/ x3 p4 ?. r% T/ _; X) ~2 }2 Z3 [3 c9 d
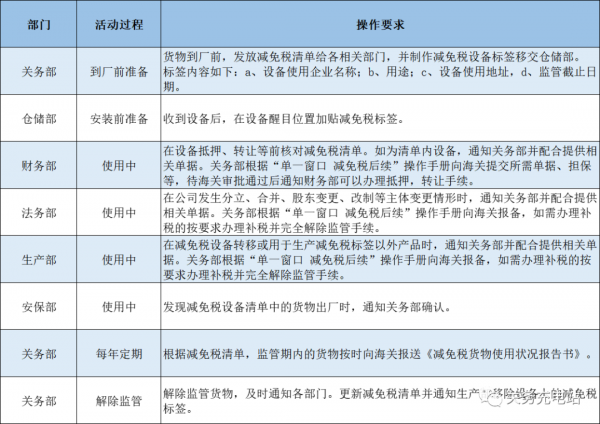
减免税货物在货物进口放行后还有几年的监管期限,在此期间的行为都是受海关监管。可能这几年中企业会碰到各种情况,如抵押、转让涉及财务部、生产用途的变更涉及生产部、公司名称股东等变更涉及法务部及人员的变动等。后续监管时间长,涉及的部门比较多,各部门如何有效协调保证企业的合规性呢?
9 M) j/ b: k, Y8 p4 o# ?* K0 k# x% u. t& U. @2 U0 Q
A、由关务部根据《海关法》、《减免税管理办法》、《行政处罚实施条例》等法律规章,建立企业内部减免税货物管理制度及作业流程;
. v8 E1 ~/ z# F* t* x2 W3 o6 P
$ p& x! q5 \- I" i" MB、对相关部门如总经理、法务部、财务部、关务部、生产部、安保部等进行培训。7 M, V' \( T6 |) n- ~, i `% ?
) ], ^$ }9 C/ Q2 {: u, t
减免税设备后续作业流程范例:5 D9 J. x6 |) \4 S( M
/ B% T! M4 f, G
* Y, y1 @! A2 v. i
4 t& P) t# p2 S2、无专职关务的科学研究机构等/ I& T! J+ H4 Y
) s& N1 w8 z$ c% h减免税货物后续监管涉及的细节要求非常多,有关务的工厂都可能由于内部协调等问题面临处罚风险,对于没有关务的科学研究机构等合规风险更高,邀请专业的第三方来进行一些管理及建议工作,可能是更好的办法。$ M1 \8 C6 h( H' S9 c. n1 e3 O
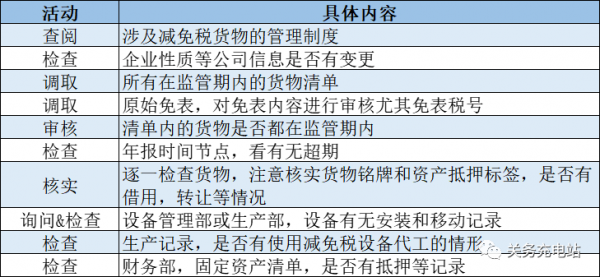
& i. P. e& C; A( Z二、对监管年限内的减免税货物,业务合规性如何进行检查,罗列了一些具体检查项目,供您参考。包括但不仅限于以下内容
: [" u$ T: I$ H9 h
3 l" x( d! [ {8 W# a# n- [5 W( Z
4 ^! v- v, x6 e ]1 {三、法律风险! R# _% n( g n5 S9 ^5 f# l# ~
' {. T" ]# j5 s' C5 Z+ A+ m《中华人民共和国海关行政处罚实施条例》# s' r6 i" n) h0 W8 c+ z( G
2 Y4 w" P! c j第十八条 有下列行为之一的,处货物价值5%以上30%以下罚款,有违法所得的,没收违法所得:5 P6 z& L9 C: R9 M& Y% Q; M; k% h
! |" I+ V0 [# t/ \6 k+ ]# w5 x (一)未经海关许可,擅自将海关监管货物开拆、提取、交付、发运、调换、改装、抵押、质押、留置、转让、更换标记、移作他用或者进行其他处置的;
6 }- y& e; x: g
; @4 T8 e# b1 J; [# @
《中华人民共和国减免税货物管理办法》
5 R" _' c S9 [, x6 S, H: z
0 F# e# V4 L3 B5 v( s# }( h9 ]第十五条 在海关监管年限内,减免税申请人应当于每年6月30日(含当日)以前向主管海关提交《减免税货物使用状况报告书》,报告减免税货物使用状况。超过规定期限未提交的,海关按照有关规定将其列入信用信息异常名录。 第三十四条 在海关监管年限内,减免税申请人发生分立、合并、股东变更、改制等主体变更情形的,或者因破产、撤销、解散、改制或者其他情形导致其终止的,当事人未按照有关规定,向原减免税申请人的主管海关报告主体变更或者终止情形以及有关减免税货物的情况的,海关予以警告,责令其改正,可以处1万元以下罚款。. q: |4 p! ~; B* F7 y
# p$ C* m5 d4 c- S
四、关于减免税货物管理,您关心的十个常见问题2 T+ a8 \. Y( j0 F9 ]( P
* I9 T$ y4 e# B8 M
1、问:进口减免税货物的监管年限?
# g: b4 T9 ]! M i v, W) C2 B9 m* r, D% }5 C* n* ^
答:(一)船舶、飞机:8年;(二)机动车辆:6年;(三)其他货物:3年。监管年限自货物进口放行之日起计算。
4 R3 V/ C o0 N6 F/ k
: O# u$ C4 L t- V2 V5 Z3 g7 b2、问:减免税申请人是否需要报送《减免税货物使用状况报告书》?何时提交?9 \* V# A' _4 k3 J5 w! ]
* P# m8 b( L" i2 c4 i4 _4 m# T答:在海关监管年限内,减免税申请人应当于每年6月30日(含当日)以前向主管海关提交《减免税货物使用状况报告书》,报告减免税货物使用状况。
8 X9 C& y) M- ]# J7 k
9 s: q+ Q; ]& B/ R$ g$ I, e. |3、问:忘记提交《减免税货物使用状况报告书》,对企业信用状况有影响吗?
4 H0 w S; o, ^# c; n( V* N* G) y( U% |
答:超过规定期限未提交的,海关按照有关规定将其列入信用信息异常名录。
, S+ d# J/ D9 D( R4 \+ l" c v
4、问:减免税货物能否变更使用地点?/ }# Z0 e1 l: r5 J5 I3 j- x, Z
$ R, z; K- m4 w
答:在海关监管年限内,减免税货物应当在主管海关审核同意的地点使用。需要变更使用地点的,减免税申请人应当向主管海关提出申请,并说明理由;经主管海关审核同意的,可以变更使用地点。
0 Z( U3 I$ h0 b* i6 ^1 A" k) C: x% p# d0 ^, }* u
5、问:减免税货物能否更改原定用途生产产品?% X+ n9 P& x2 n. o: d- v
+ n7 \& o j' _答:未经许可,不可擅自生产原定用途外的产品。如需变更用途,按照变更用途的时间补缴相应税款。; E7 b7 O! x" E( `8 t
0 U* f5 Q; }# K' b# {6、问:减免税货物能否抵押?9 Q3 D P- y% N5 q- A
' O M9 P4 D7 @5 ~% E+ }1 v# ]# i答:未经许可,不可擅自抵押。如需抵押应当向主管海关提出申请,随附相关材料,并以海关依法认可的财产、权利提供税款担保,向银行或者非银行金融机构办理贷款抵押。不得以减免税货物向银行或者非银行金融机构以外的自然人、法人或者非法人组织办理贷款抵押。* G5 `' k1 O2 j
2 v- ~# O" w! _3 L
7、问:企业经营不善,监管期内的减免税货物能否转让?) T, O+ ]+ ^8 t7 U
4 x2 d8 I, C& r5 Q( y答:未经许可,不可擅自转让。如需转让,一转让给进口同一货物享受同等减免税优惠待遇的其他单位的,转出申请人及转入申请人分别向主管海关提出申请,海关审核通过可以转让。二转让给不享受进口税收优惠政策的其他单位,应当向主管海关申请办理减免税货物补缴税款手续。进口时免予提交许可证件的减免税货物,按照国家有关规定需要补办许可证件的减免税申请人在办理补缴税款手续时还应当补交有关许可证件。解除海关监管后才可以转让。
* P+ Q8 Q' p7 l% z5 E, J R9 `7 |: Q( {' @! T4 I. ?; h9 B" v
8、问:企业名称或股东发生变更,需要报备海关吗?! p5 v: z+ A1 y9 `
9 K! v9 L! `; E$ N答:需要。在海关监管年限内,减免税申请人发生分立、合并、股东变更、改制等主体变更情形的,权利义务承受人应当自变更登记之日起30日内,向原减免税申请人的主管海关报告主体变更情况以及有关减免税货物的情况。经原减免税申请人主管海关审核,需要补征税款的,权利义务承受人应当向原减免税申请人主管海关办理补税手续;可以继续享受减免税待遇的,权利义务承受人应当按照规定申请办理减免税货物结转等相关手续。
8 H: D/ q i% a; g0 k$ n) d8 d9 [2 f
9、问:减免税货物可以退运出境吗?5 N, }" H$ |: _0 o1 d
6 U* F4 Z3 {8 p+ f- c+ M
答:经批准可以。在海关监管年限内,减免税货物需要退运出境或者出口的,应当经主管海关审核同意,并办理相关手续。减免税货物自退运出境或者出口之日起,解除海关监管,海关不再对退运出境或者出口的减免税货物补征相关税款。
9 Z9 C6 x! j; d; N( p
' d* C2 j+ I- d; W. l: W8 A10、问:货物征税放行后,发现有减免税政策,可以补办减免税审核确认手续吗?
5 t, a( h- d% H0 |" A8 R, f0 T% o7 D
答:不可以,除有关进出口税收优惠政策或者其实施措施另有规定外,进出口货物征税放行后,减免税申请人申请补办减免税审核确认手续的,海关不予受理。* C8 D! B9 {3 b2 ]) t' S
. `4 E% y$ r" A' N" e, G C% f以上就是萍萍关于减免税货物的一些思考及个人观点,水平有限,如有错误欢迎指出。) t) f8 L# V# E2 A5 P& G& S2 B% o1 n+ B
1 w, [0 D5 q3 l$ J& c
作者|萍萍2 @1 A% X5 N2 x* |
3 `% [9 [6 `/ ~9 Z; s+ a
图片|部分来自网络, o0 I9 \. w$ ~3 c1 Q
" \7 r, g' Q" b3 V \, n0 g微信|13371965850
7 G2 G7 l' c7 w% e4 `2 Z- ~3 K }3 B+ x% a4 w8 h0 }2 j. F/ C& o
邮箱|zoe.wu@jying.cn" l5 }+ Q) _$ Z3 L2 z5 J
8 C# P2 I5 q% q3 b4 E) I" B专注于进出口商品归类、海关AEO认证、关务合规8 a R) D3 J* F
8 c- ]. @) V0 ?2 f1 j
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-1-3 13:02:30
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡