* Z* ]6 R8 f7 I7 V
( _, P+ g9 h: r
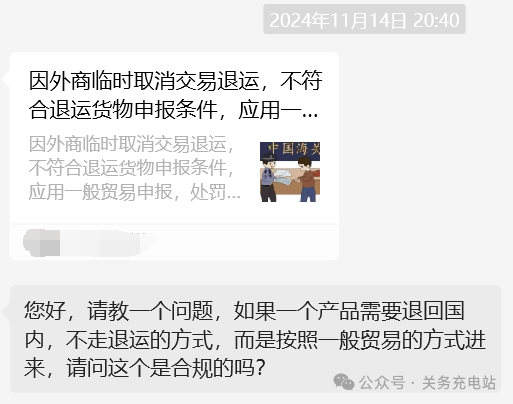
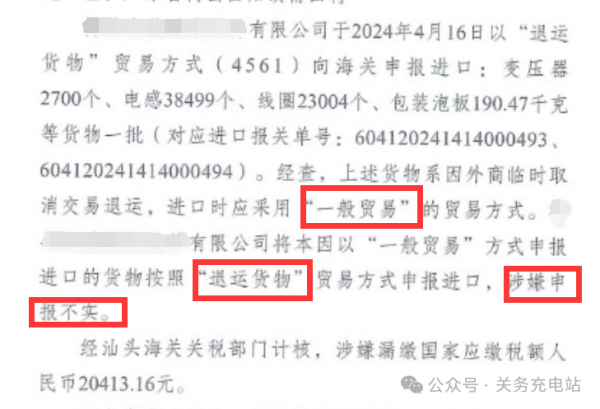
, T5 ]' E( |# r" D8 q5 s% x以上是关务朋友发来的问题,案例中的行政处罚原文如下。/ q$ U$ |1 r1 E0 s @, D1 w
 8 y8 p0 ]* V3 T8 c8 {9 I
4 k5 \: Q8 Q/ J! j- H" M
 ) J4 [, p2 M: w: l
关于退运货物的相关信息,请您点击以下链接。萍萍之前整理过,并非所有的退运货物均可免税,而是需满足特定条件。 w, s& _. M6 j, b( `3 G' O% c
企业关务注意,退运货物进口不是都可以免税,“征免”填错会被海关处罚# N' h+ H% _8 U5 @% d
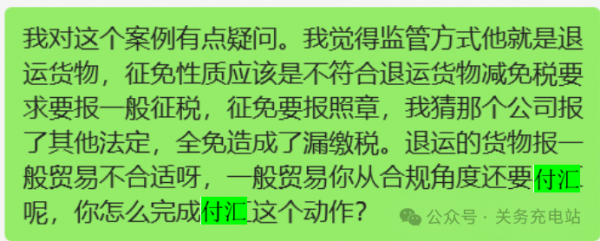
今天我想补充说明的是,一般退运货物(不包括加工贸易等)的监管方式为退运货物,而不能以一般贸易的形式申报,这种做法不合规。一、监管方式不合规报关单的监管方式不可同时适用两种情况。一票报关单只能采用单一的监管方式。
2 P$ ] ^7 B% ~0 j在一般贸易进口中,如需许可证件的,必须提交相关许可证件。
3 b& X7 P7 K5 A对于原出口货物以退运方式进口的情况,则免于提交许可证件。7 A- e( O% \4 ~8 Q- f6 }
二、收付汇不合规
% @3 q. J7 n; d0 U一般贸易进口需要对外付汇。% c6 u. H9 J* G- h$ X- I
退运货物则不需要进行对外付汇。(如外商已经支付部分或者全部款项,按协商退回。)三、退税不合规. S6 j- C3 Z. n& @6 P
在退运货物进口时,需证明原出口货物未退税,或已补缴退税。同时,退运货物进口不满足免税条件时,仍需缴纳关税、增值税等相关税费。
1 { v. y2 W0 d: J; x一般贸易进口不涉及原出口的情况,需直接缴纳关税、增值税等相关税费。将退运货物错误申报为一般贸易,可能导致多退税的情况。总之,退运货物不能按一般贸易监管方式进行申报。很多关务同仁可能认为办理退运货物的手续较为繁琐,且不满足免税条件时会选择直接按一般贸易进行申报并缴税,认为这样就可以了。这种想法是错误的。7 w; r0 A; G! O* c9 ]
' P# l" P: l; W; n7 k1 x
以上就是萍萍的一些思考及个人观点,水平有限,如有错误欢迎指出。" R. @. h" I4 `* o: ?
; r5 X! P' s, U4 S" C/ J, V! S
4 M% L- j" p5 }
编辑|萍萍9 z, H% o" k' O) n2 r7 Y
/ _- g( F) g+ d7 m' t4 q/ a图片|部分来自网络
1 J0 w& o4 n; |4 c0 T# x
6 k& n0 x m$ c: s+ k微信|133719658500 g: y0 E7 s; R; D
& e- ^: L" |7 I# Q( F( W: a
邮箱|zoe.wu@jying.cn% A: a& e/ q+ w) P
$ R/ `% Q- I- v L. W1 ~+ h- B3 c专注于进出口供应链、商品归类、海关AEO认证、关务合规
* j' h$ i- N. l `' M: b u
. E1 L# A% }" g# B |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-1-3 13:46:52
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡