|
|
上篇写道:总署为了在全国范围内实现执法统一,对商品归类等的“申报不实”这一概念做了明确的范围界定,但是呢,汉语言本就是博大精深,不同的标点符号,不同的遣词造句,就能有千般变化、万种解释,加上本就是执法部门,本身就处于强势地位,对于“申报不实”的最终解释权似乎很快就被基层部门的“泛化解释”给突破了。
. V4 E( w E1 q" o# ~/ r2 r; H5 V0 a2 }9 e* q
第1、2号行政解释出台以后,在随后一两个年份的持续跟踪调研中,总署法制部门发现,各基层执法单位对于企业曾申报一个商品归类并顺利通关、但在后期发现该申报归类编码有误的,往往对2号行政解释第一条第一项所称的“(税则)具体列明”、第二项所称的“(品目注释)具体列明”做泛化解释。( Y: k. a) Q8 L7 r1 h
$ X# A1 W. w# D. B1 n+ Z就比如说,某企业就某一商品在一段时间内曾经以A税号顺利通关并放行,但在事后发现该商品的税号应为B。根据2号行政解释第一条的理解,如果海关事后对该商品确定的税号B,并未在此前海关公开出版的税则中被具体列明(对于税号为B),或者未在海关公开出版的品目注释中被具体列举(对用税号为B),(当然,与此同时,该商品也不存在与海关总署已公布的商品归类行政裁定、商品归类决定所述商品相同、或者有证据证明海关曾通过预归类决定书等方式,向申报A税号的企业书面告知过该商品完整的正确归类等情形的),则海关不应对企业将该商品申报为税号A的行为定性为税号申报不实而予以处罚。
0 U3 M% k0 N9 _. E
$ w: }" d4 B9 g/ x3 O0 }3 X该泛化解释行为的理论路径大体如下:税则中,某一税号对应的商品描述都是比较简洁的,具体列明的商品一般寥寥数语;品目注释中,某一税号对应的具体列举的商品,比具体列明的会多一些,但也只是针对一些已经面市的成熟产品,不可能对后续上市的新产品提前列举。因此,办案部门对于海关事后就某一已经申报并完成通关的商品改变归类决定的,不分青红皂白,概括性地将后面重新确定的税号,简单理解为在税则中已经具体列明或者在品目注释中已经被具体列举,也不做过多解释。实际上,海关在发现归类错误并给出税号B,属于对税则或品目注释关于税号A的描述的“重复明确”,而不是“重新明确”.或者说,是判定错误并给出税号B的关员的个人意见,也未免偏颇。因为这个过程中执法部门是处于管理地位,企业处于被管理地位,这种情况下,企业往往无力招架,进而委曲求全,认错退关。
5 Q! Q. R# [9 A
9 N, M: G& u5 d* n/ H0 ^" ?$ S这样一来,大多数的报关归类差错行为,瞬间就升格了,变成了归类申报不实行为了。这一招,将2号行政解释所精心构思的执法原则和体系轻而易举地消解掉了。在这种背景下,总署法制部门不得不补充出台限缩性适用2号行政解释的103号文——《政法司关于明确2号行政解释中有关条款适用问题的通知》(政法函[2014]103号)
) V, p8 v: E- |- C5 t1 l8 Z8 a
) x* i7 O& y# c2 `+ ^$ j9 C; O. E: S政法函[2014]103号文明确写道,“具体列举的品目商品是指注释条文中列举说明的特定商品,不包括通过注释条文描述推导确定归类的其他商品。”0 g6 V2 S. G. a# B
# a7 l; E+ {% E& N3 P. D
这样一段时间以来,部分基层执法部门对于抽象的税则和注释条文中具体税号所对应的具体商品的范围、乃至千千万万进出口申报企业一旦出现一丁点归类差错是否导致天价海关行政处罚的问题,所拥有的可谓无限大的“自由裁量 ”权限,就牢牢地被关在政法函[2014]103号文所框定的笼子里面。我们说,要把权力关进笼子里,这就是个生动的体现,似乎是总署在自废武功,实则是总署为企业着想,为实现全国统一执法、全国通关一体的实现而做的制度性、法制化安排。* m) F: o( ~ u. s0 ~ P
Y1 T! A: P" W案例分析 ▼. g" f, A/ K% z( ~: ]; R
. |) }# B" g$ B" Y# S
我们来看一份中华人民共和国都拉塔海关行政处罚决定书,大致内容如下;
% T: J8 v) E& I4 `$ O4 E: }- G! E2023年8月22日,都拉塔海关在统计监督工作中发现,当事人申报的报关单号94192022000000****的报关单,申报第1项商品为“宠物饮水机”,申报税则号列为3926909090,与申报税号的特征不符,经联系当事人核实,其实际税则号列应为3924100000,当事人存在因工作失误导致出口申报不实,影响海关统计准确性的违规行为,案值111.13万元人民币。以上行为有查获经过、报关单及其随附单证复印件、企业陈述报告等证据为证。 3 s8 {. @- A0 z/ M `1 C& r& p
7 M p: F: d% a8 ~7 I; d, x以上行为违反《中华人民共和国海关法》第二十四条第一款之规定,构成《中华人民共和国海关行政处罚实施条例》第十二条所列行为,且当事人于2023年4月19日因相同行为被都拉塔海关行政处罚(都关缉违字【2023】34号),依据《中华人民共和国海关行政处罚实施条例》第五十三条第二项,此次行为属从重情节。综上,依据第 1 页,共 3 页《中华人民共和国海关法》第八十六条第三项、《中华人民共和国海关行政处罚实施条例》第十七条之规定,决定对当事人作出如下行政处罚:1、处罚款人民币:0.2万元;2、暂停从事报关业务5日
# M7 O2 v! x4 Q# A* b' }从该案例来看,39269090为塑料制品的兜底税目,只有在39章其他品目没有列明包括的情况下,才考虑归入此税目;经合适后的产品实际为家庭用饮水机,应归入39241000.考虑到其在4月份曾因相同的行为被行政处罚过,遂对其进行加重处罚,罚款2K,停业5日。& Z: s' X x2 r% n/ ^5 q
# ?, C- r' d2 s' }9 U5 g
▷ 假如该企业第一次被处罚以后给出3926的税号,就算是这次搞清楚了它确实是3924的东西,也不会对其进行处罚。这就是海关行政解释2号公告要表达的执法要点。
: @9 c1 u% C7 t, a$ N8 _5 p8 G: K( i
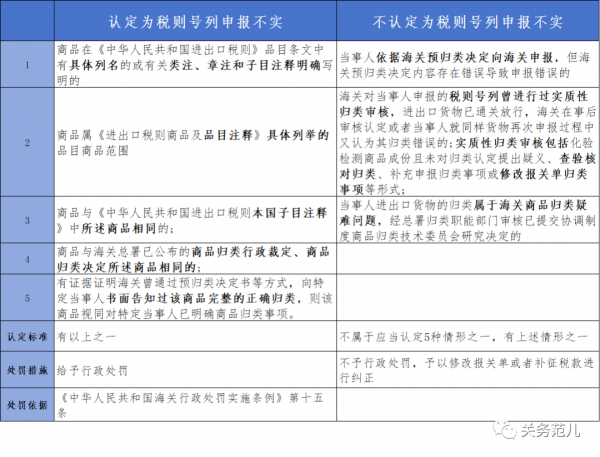
0 C2 v( z2 v$ K$ l" {' k+ U5 I▷ 申报品名为“宠物饮水机”,这个品名在3926和3924的《品目注释》里均未被“列举”,那么,根据企业的描述,海关将其归入3924就属于一种“通过注释条文描述推导确定归类的其他商品”。对照之前文章的认定表格来看
2 w& v+ u5 w J3 j8 z" B1 o, `# X" z1 h' ~' N$ @
$ Q8 H7 s+ e3 D7 _3 n$ M0 h+ ?
5 V) a, r; T9 E▷ 该商品未有具体列明,属于通过注释条文描述、结合客户描述而推导确定归类到3924去的,那么,将其按照“申报不实”来处罚似乎不妥。不过,既然海关公然发布了处罚决定,肯定是对的,是有它的道理的,只是我学问浅薄,还没想明白,允许我花点时间消化消化,在这之前我只能保持怀疑但是尊重的态度。* r/ [0 J$ q+ z" E
- A; ]; }, F% c! T- i; F
 % O$ }# s0 V6 i- Y3 n& h9 r
1 R3 Z9 ~1 {+ L% {

; m) h+ n* s" c/ H% ]; b9 \9 d9 H
5 j8 q# X4 P W& L4 s" x! a. H+ Z 关务范儿
) U* O* s- s1 r" s3 N& E4 N$ i
: T+ W1 X! K/ ^' w3 C
T: ^4 q2 l, u, w0 d) g/ I声明:▼8 a8 s* U+ q; q; I( D( A6 a! h: c
r8 U5 V) f- e: C; D
本文为作者一家之言,本为解自家心中疑惑而作,分享出来供大家消遣,合您胃口就给点个赞,不合您胃口你就“呸一口”走开, 我也无所谓,咱别找不愉快,毕竟我也码了这么些字了, 你看也看完了,好不好的您多担待。& |) i, O+ l* O t# Q0 b$ Q4 H. j
6 f, ?0 G I2 E0 u文/高玉领/ d, O1 b* H; J- y
& a6 z. x* H$ ?" x" E( Y
编辑/高玉领
. w j6 k0 F6 d6 B0 s, a, x5 K* V8 d. y6 p2 k: }3 w, Q
WeChat/13564048596# i K8 H. z' F$ D1 z2 s0 W
3 j2 g6 C7 {0 I! L
QQ/292582327
; m: Y4 V* a8 B$ ~5 Y9 ~ A7 ^- R
" h. a S8 f$ i9 r: f6 d( ~商品归类 / 关务合规 /AEO认证 / 吹牛聊天 : }. u E3 W* v. E$ r& S
4 S' @8 K. G+ L8 w9 d4 W8 l
& i9 i7 m( e4 Z
0 f6 d/ o& m' L6 J2 U1 e 借您一双鬼手,点亮再看 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-4-27 02:52:03
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡