|
|
2025年伊始,1-2月份全国各地外管局对外汇违规行为陆续开出罚单,从这些罚单来看,外汇管理部门对于进出口企业外汇违规行为处罚力度明显加大,这不仅体现在对企业进行行政罚款的数额上,还体现在对企业进行降级处理的方式上,外汇管理局将进出口企业分为三类:A、B、C三类,其中A类为正常,其余B,C两类均为异常企业,外管局会把降级的信息同步传送给S局,S局也会据此对该企业在出口退税业务方面进行核查,恐怕会有更多的出口退税的违规会暴雷!
! k, y- V9 d6 G+ w5 \# |+ h D$ m
C& d# W" H# z我们来看看这份巨额罚单的具体情况:" n0 I6 N- B% s7 N+ j& y, M
% M! m; u' u" h
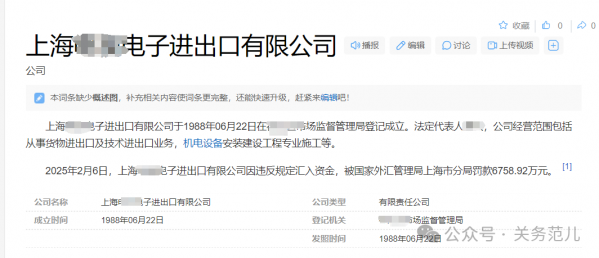
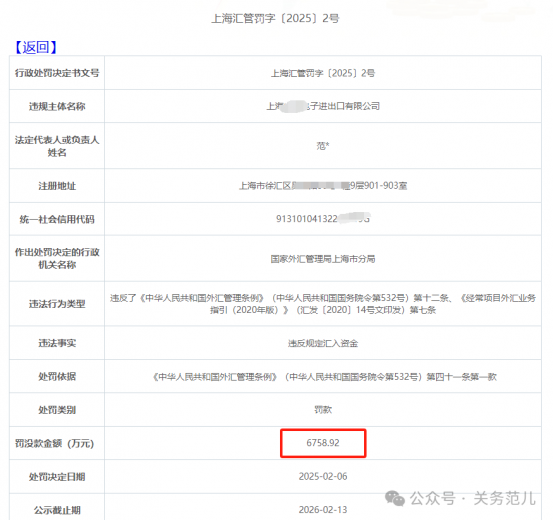
2025-02-06,上海某电子进出口有限公司因违反规定汇入资金,违反了《中华人民共和国外汇管理条例》(中华人民共和国国务院令第532号)第十二条、《经常项目外汇业务指引(2020年版)》(汇发〔2020〕14号文印发)第七条,国家外汇管理局上海市分局依据《中华人民共和国外汇管理条例》(中华人民共和国国务院令第532号)第四十一条第一款,对其罚款6758.92万元。
/ i7 N: o2 P! L+ v8 s4 a* R, W2 r T4 s" a+ H: a
据百度百科显示,该电子进出口有限公司成立于1988年,距今已有36年的历史,隶属于上海仪电劳务集团,比上海市的99.93%的企业都早 ,企业拥有国资背景,属于老牌国企 。) R. V4 t; q& H' M
5 F: F t, B+ D5 `. Q5 K2 i: C) M
 $ Z/ w. e" H+ y6 w: H4 ]& b3 O4 s
" V9 i' v9 s% G) U0 F7 a8 o3 d
 # C. C) V2 Y4 w1 H
' [& h) y/ y% d
3 K/ P2 o1 ?2 R& E7 s$ [. e( i$ X
( p0 `" ~$ Y/ K" Q
: D9 M; b1 W; Q. j, \第十二条 经常项目外汇收支应当具有真实、合法的交易基础。经营结汇、售汇业务的金融机构应当按照国务院外汇管理部门的规定,对交易单证的真实性及其与外汇收支的一致性进行合理审查。
2 S+ ^( H7 s/ D: t' T7 w3 P; _6 d+ X8 l; A K8 ]) S: k, w! G M
外汇管理机关有权对前款规定事项进行监督检查。
( C* l1 t# g# i+ h- ]& E# G* k' B
第四十一条 违反规定将外汇汇入境内的,由外汇管理机关责令改正,处违法金额30%以下的罚款;情节严重的,处违法金额30%以上等值以下的罚款。5 [+ Y" U) y$ `0 ~5 U
$ x/ I6 R! H: u
非法结汇的,由外汇管理机关责令对非法结汇资金予以回兑,处违法金额30%以下的罚款。
: f0 M2 z; t- b/ o& p# I% o《中华人民共和国外汇管理条例》
5 R3 a3 `$ g# ~! \$ o. \
; d% C9 z+ [: _. g! x+ w1 ?$ H6 T z: f( G4 B7 o3 u1 V* P
第七条 货物贸易外汇收支应具有真实、合法的交易基础,企业不得虚构贸易背景办理外汇收支业务。
9 p0 ~$ u3 j# h: y+ R% x# ~
" {( c& X4 p5 J5 |仅从违反依据《经常项目外汇业务指引(2020年版)》(汇发〔2020〕14号文印发)第七条“货物贸易外汇收支应具有真实、合法的交易基础,企业不得虚构贸易背景办理外汇收支业务”9 w3 P2 p) M, r/ n1 f; s* m1 G
《经常项目外汇业务指引(2020年版)》 & `( T$ e s6 N% I
4 u+ W3 O; `* e. e
根据以上法条可见,该份处罚案例中,企业的违规行为违背了外汇收支的真实性原则, 企业在办理货物贸易外汇收支业务时,应按照“谁出口谁收汇、谁进口谁付汇”原则,如果贸易行为由代理公司办理进出口业务,原则上应由代理方办理付汇、收汇,代理方是收付汇的责任主体。在代理进口业务场景下,委托方可凭委托代理协议将外汇划转给代理方,也可由代理方自行购汇;在代理出口业务场景下,代理方收汇后可凭委托代理协议将外汇划转给委托方,也可结汇后将人民币划转给委托方。应为这样的操作才是真实、合法的交易行为。) _) f; m& @3 \- P! _3 H$ a4 M V7 g
3 Y2 F7 E9 P! N9 }* d8 k对此,我们也有必要了解一下外汇收支都包含哪些钱
" h0 C- I) f+ C% Z: z: }5 g8 L( Y/ v8 ?, P
企业货物贸易外汇收支包括:
4 Y/ t$ o7 H' }2 W% P) k s5 y9 f, D: ~; ~5 R# b; K& w* q6 X0 f9 z
(一)从境外、境内海关特殊监管区域收回的出口货款,向境外、境内海关特殊监管区域支付的进口货款;
% v. j4 O% |5 \' d9 ^
" }5 ~6 Q! W, _! N- |(二)从离岸账户、境外机构在境内账户收回的出口货款,向离岸账户、境外机构在境内账户支付的进口货款;% O0 A L% u& D2 D; E2 C
# v! F3 }! U3 G& h" i* c- S(三)深加工结转项下境内收付款;
; h; f* j8 a2 q* j' k$ B
0 H: t3 O C5 x- g, }(四)离岸转手买卖项下收付款;! h4 Y2 B }, f3 p4 P% G
$ W# E5 _& B* V5 B( {( {" ~(五)其他与货物贸易相关的收付款。
" x8 E% s0 `5 A2 L+ z% ?6 {& U$ T0 a1 G" B* z
企业货物贸易外汇收支审核原则
. ?% Q) K& d& a- H; I5 k" M8 n' p4 Z% K
1.贸易背景真实:货物贸易外汇收支应具有真实、合法的交易基础,企业不得虚构贸易背景办理外汇收支业务。按照“了解客户”“了解业务”“尽职审查”的展业原则和本指引规定进行审核,确认收支的真实性、合理性和逻辑性。
2 S: L$ P" P) ?8 _ s7 k! W+ g
6 ]1 }+ h" w. z6 F- }% S$ R2.外汇收入:确认资金性质,无法确认的及时与企业核实。3 o) Y* g, _; a* J B+ ^% B
# [ S5 }- L$ S6 D; o3.外汇支出:确认交易单证所列的交易主体、金额、性质等要素与其申请办理的外汇业务相一致。3 @7 ?! `) n4 t& D! T |
6 |3 j) W# Z$ G" |, G4.交易单证:包括但不限于合同(协议)、发票、进出口报关单、进出境备案清单、运输单据、保税核注清单等有效凭证和商业单据。
/ K: a: k, f0 G) z, |" H& _: w4 {5 i: J: W* F r" K
银行可根据展业原则和业务实际,自主决定审核交易单证的种类。1 l. \2 P, F; A) n$ B
/ ~" }3 N0 z- M! |B、C 类企业货物贸易外汇收支业务按照企业分类的有关规定办理。
7 C. m/ A, \0 b# z/ B$ H- v% i5 [7 O: \
企业办理下列货物贸易外汇收支业务,应在收汇、付汇、开证、出口贸易融资放款或出口收入待核查账户资金结汇或划出前,到所在地外汇局审核真实性后办理登记:' v5 i) ^0 u; D$ x( t$ O
2 R7 Y; i( O% x
1. C类企业贸易外汇收支;
; n- i1 f, l: }* @2 H8 J7 d
, i B6 ]$ ?1 C+ n2. B类企业超可收、付汇额度的贸易外汇收支;- L; j; Z7 k7 B! w* A; C2 |- f* s* R
3 d2 ] ^0 A! L
3. B、C类企业退汇日期与原收、付款日期间隔在180天以上(不含)或由于特殊情况无法原路退回的退汇业务; {8 L: A3 s9 m/ l
4 ^: J' I! s2 o0 ^3 T8 p- L( m1 z
外汇局审核通过后,出具《贸易外汇业务登记表》,银行应凭外汇局签发的《登记表》办理业务,并通过货贸系统签注《登记表》使用情况。3 `' r1 y, ]/ M5 `+ D/ k5 g/ ?
. @ R9 y; _) K; i0 m: p+ G7 N
★需要关注的问题5 y! l: k5 A! d3 j0 W' `( K
: `2 G8 C$ h1 r, }, a: X: K- q
(1)对于退汇时间间隔在180天以上或由于特殊情况无法原路退回的退汇业务,实行跨境贸易高水平开放改革试点企业免于在外汇局登记,可到银行直接办理。银行自主决定审核交易单证种类。
& E( g7 M( e; B+ i/ T$ ?# D$ v2 H; \* M& `5 p- g6 A4 e
(2)B类企业原则上不得办理90天以上(不含)的延期付款业务、不得签订包含90天以上(不含)收汇条款的出口合同。7 p+ K% c) F3 @
+ ^8 J5 p8 g9 e4 E
如果在分类监管有效期内,B类企业此前导致降级的情况已改善或纠正,且符合条件的B类企业,自列入B类之日起6个月后,可经外汇局登记办理前述业务。
! i8 y" A% X+ g+ f: O8 m- b" A" l; E+ p
 8 Q+ w$ C& u4 t, \
, G* s: N1 Q) ?$ j6 `% `往期精彩推荐
2 c5 e0 y- s& d) s$ c; X3 H/ ]6 j请注意 ! HS编码和法检目录并非一一对应,有“漏检风险”盘点:本周关友关心的十大实操问题我商务部对原产美国、印度的X射线管(9022.3000)发起反倾销调查吓死人了,罚款16.9万,报关行也要注意了!关于“申报不实”那些事儿惊!贸易公司买数据虚假申报,背后真相令人咋舌商品归类 | 电动自行车是“自行车”还是“电动摩托车”?关于2025年关税调整方案,要“看门道”不要“看热闹”进出口税则中关于“衡器”的商品归类问题讨论及归类技巧的运用十年之后,报关员资格考试隆重说再见!2025进出口管制目录大全(附下载链接)' R0 j6 L- n; ~$ t# k
问的专业,答的认真,这才是高效的关企互动
% |4 j! v' L* R; {/ i4 K( I+ F+ q
$ H4 t. Z# j _* r/ z3 \商品归类之李逵与李鬼——控制器归8537还是9032?商务部贸易救济局对进口牛肉的保障措施调查影响分析# ]1 E9 @6 I. s1 m4 w1 o
' a& t1 m2 W* Z8 [, J9 i' g
行政处罚公示岂能如此“遮遮掩掩”?( G# ?" d4 y; n s3 \
) b+ ~8 c8 T. d# W0 T2 D3 }进出口管制中各职能部门分工详解( Z: x& P' Y, n2 A
: ]/ L. y# t ?1 s4 V% j
关于2024年第三批有关商品归类决定的公告解读6 y7 R. G! x) U& a
; W' ]* B H' D; f; ^; T& q9 T: ]
商品归类之李逵与李鬼——变频器归8504还是9032?3 M n: N' Q4 |' }, c) j! x( l
8 i6 u' P, L5 ~2 ]$ [
《危险化学品目录》(2022调整版)可以视为最新版使用(附2023版《危险化学品分类信息表》). {# z5 {# m/ r$ j/ i
& O0 T* b. D, m) t( x$ I! O" {9 [# u1 \; y) Z
8 o3 u. r. v1 R T: \
免责声明
$ J( ^4 B, o+ `7 o! N2 h. J* ^, `+ H, q) D) t% z
关务范儿微信公众号(以下简称"关务范儿")出品的所有内容、观点取决于关务圈内相关报告作者所知悉的各种相关环境因素及相关内在因素。监管政策预测和商品编码的给予是基于一系列的假设和前提条件,因此,读者只有在了解相关标的在文章中的全部信息基础上,才可能对我们所表达的观点形成比较全面的认识。
" N# |6 _/ R4 ?# u1 }0 @* T4 K, t3 s$ J* ^$ F/ ^, W
关务范儿出品内容仅为对相关标的报告部分内容之引用或者复述,因受技术或其它客观条件所限无法同时完整提供各种观点形成所基于的假设及前提等相关信息,相关内容可能无法完整或准确表达相关分析内容的观点或意见,因而仅供读者者参考之用,切勿依赖。任何人不应将关务范儿出品内容包含的信息、观点以及数据作为其进出口决策的依据,关务范儿发布的信息、观点以及数据有可能因所基于的政策发布日之后的情势或其他因素的变更而不再准确或失效,关务范儿不承诺更新不准确或过时的信息、观点以及数据,所有关务范儿出品内容或发表观点中的信息均来源于已公开的资料,号主对这些信息的准确性及完整性不作任何保证。关务范儿出品内容信息或所表达的观点并不构成所述进出口清关、商品归类、出口退税等等的操作建议。相关内容版权仅为关务范儿所有,未经书面许可任何机构和个人不得以任何形式转发、翻版、复制、刊登、发表或引用。
* E) H' L, L6 [) W* g* Y% m2 V
* `$ Q7 a) [# Q {, D/ o' x如果有需要,加入小编的学习群“关务范儿”,还有电子版《品目注释》作为福利发放。2022版《品目注释》修订本第1-4期修订内容,小编已经这你完毕,并添加至新版的《品目注释》,有需要的同学可以按需免费下载。3 T" b: R3 B# H/ o8 h
, ^9 s8 q% h9 m) D" ~功夫在平时,每天的不断精进,会使你参加类似考试时得心应手。关务范儿组织了学习小组,平时一起学习、讨论、交流,欢迎刷到我的各位申请加入。
8 \1 M- d) a! d1 \, x' o/ w# o0 A3 C9 X% y2 L! J$ y! k
微信群请添加下面微信申请入群(先加V,群主会推荐入群),QQ群请扫群二维码添加! N- e/ u% m1 ~1 b
9 t8 C" K' @, m' N8 F% Z
编辑 | 关务范儿 务实关务工作者 商品归类、关务合规、关务审计、AEO认证' x2 ^+ l7 }% k* e
4 W+ @$ V: p# Y
微信 | 13564048596
. F' a2 f9 T1 I4 D% U( h/ M) J1 E5 x* G2 K- O
邮箱 | 13564048596@163.com
. N2 _( n+ |7 G) s0 H' f3 K5 h5 j. N0 a2 u2 C% ]
 1 K# P- W, D2 j P
* K& w* K H3 r3 B4 M7 O$ P/ ^ |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-5-10 08:08:37
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡