|
|
 # z6 E- q; {" X2 d7 C; d3 w
. v/ G9 U, H* r+ U6 ~
点击上方蓝字关注我们
8 V# J* {5 l# K( D1 F6 i3 R, i+ `% O7 I) s# c) v/ p% A
 ' B6 v' I- F2 Z; Q8 g# Y+ F
$ W, v; P; M9 v% J+ U. O本文看点:1.从事“货物运输代理、报关、会计、税务等外贸综合服务业务的中介组织及其从业人员,这几类人员是监管的重点;2.强化对水贝黄金、珠宝市场、跨境、电子烟产业等新经济新业态的专业化监管
# j( l( V8 s2 K5 z6 Y4 p/ v3 l3 R# P+ J5 g+ O0 r" Z/ i1 O
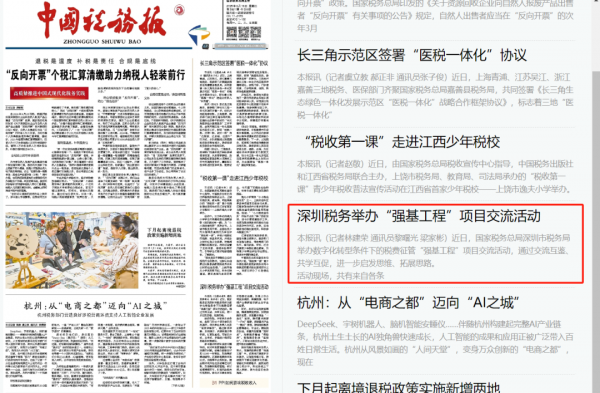
根据中国税务报网络报2025年6月18日报道,近日,国家税务总局深圳市税务局举办数字化转型条件下的税费征管“强基工程”项目交流活动。5 ~: V% M) p! c, i9 c: o2 _( m: _
I2 [( c% k. h( d0 x6 H
,: E: [) x# ?8 H( e
y5 a/ b. b: `+ }: M$ ]6 c0 @9 F" a9 Z4 T
<img />) ?3 M$ g7 i$ V* u- d
) h6 Q4 O( J1 O8 i9 {& l
 8 e. d! g6 B6 O, S& e
图片来源:中国税务报网络报. m+ S7 m' F! U R) L) C' O
5 U& T' m- t5 V! z7 p. v5 T2 Y z/ ~
水贝黄金简介
/ ~8 @! ^! r- f: y
& T" `7 K0 M/ r2 I) N6 I) ^水贝黄金是指在中国深圳水贝国际珠宝交易中心及周边区域流通的黄金制品,包括饰品、金条及投资品,其核心优势在于产业链集中、价格透明且低于传统零售渠道。 深圳罗湖水贝珠宝市场聚集了全国80%以上的黄金珠宝批发商,形成全球最大的黄金珠宝集散地之一,采用“批发+零售”模式,消费者可直接以批发价(金价+工费)购买单品,减少品牌溢价和中间环节成本,价格通常比商场低18%-25%。 水贝黄金涵盖多种纯度(如999黄金、990足金、K金等),而普通黄金多指标准化高纯度产品(如999黄金),且产业链完善,工艺更先进(如激光雕刻、3D硬金),款式多样。
0 U; |$ p0 Q+ ~* ]/ C/ d1 K/ a! F0 H! o2 m( ^6 N0 b
自从通关业务开始无纸化以来,其实也不光是海关监管开始了无纸化的不断优化,其他各执法领域各部门也都在进行着类似的工作。这次税费征管“强基工程”项目交流活动现场,共有“自各条线、各部门的40个项目参加交流展示”,纷纷以更加“直观、可感的方式,立体式、多维度介绍项目思路和实施情况。”其中比较重要的合作部门,必然少不了海关部门。# p0 F- Q6 W. S: u
0 w. I4 [/ T: j5 _+ H7 X; y深圳税务说,针对申报管理条不够完善的问题,加强事前精报比对,加强事中合规校验,加强事后跟进管理;针对监管薄弱环节,打造风险报关行监控网,强化水贝黄金珠宝市场税收治理,加强上市公司股东减持、电子烟产业等新跨境机源经济新业态专业化监管。
/ ?/ r* F* W* W) g
. }$ o4 E: |8 M4 E. {1 E; X3 ]; H0 f对以上的有针对性的对策,其实在单一窗口申报的时候已经有所体现了,例如这样:海关要求“收发货人联系主管税务机关,解除税务异常状态”,
+ K0 o: ~6 \' t: O0 C7 d* `4 O6 n' ]2 N: r5 }
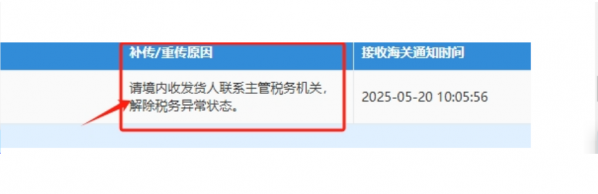
4 K0 l8 F6 g- `) Z9 i2 g对于海关回执要求收发货人联系主管税务机关,不按时联系的,将会做删单处理!对此,网络上流传着对于这种回执的解读:
" e% E3 r3 _. a6 L+ [大家早上好,据悉最近海关在回执要求:请境内收发货人联系税务主管税务机关,解除税务异常状态,超期未解除并向海关反馈的,做删单处理。原因如下:多部委联合出台新规——今年3月25日,为深入贯彻落实党中央、国务院决策部署,进一步优化营商环境,促进外贸出口高质量发展,决定进一步做好应征国内环节税货物(以下简称应征税货物)出口服务管理,并出台有关事项的细则,其中规定,纳税人向海关申报出口应征税货物前,应当通过电子税务局或者办税服务厅在税务部门完成登记信息确认。未在税务部门完成登记信息确认,或者属于注销、非正常、走逃(失联)等税务异常情形的,需完成相关涉税事宜处理后,再行办理海关手续。供大家参考了解,谢谢!2 T) G9 w$ ]) r& V, R9 F8 }
+ s! R& _9 S @, q3 X/ r4 T对于这个解读,小编找到了国家税务总局 财政部 商务部 海关总署 国家市场监督管理总局公告2025年第8号 (关于应征国内环节税货物出口优化服务 规范管理有关事项的公告),其中第四条规定,“纳税人出口或委托出口应征税货物的,应当按照规定办理海关手续。。。” ”向海关申报出口应征税货物前,应当通过电子税务局或者办税服务厅在税务部门完成登记信息确认。未在税务部门完成登记信息确认,或者属于注销、非正常、走逃(失联)等税务异常情形的,需完成相关涉税事宜处理后,再行办理海关手续。” 还特别提到了从事“货物运输代理、报关、会计、税务等外贸综合服务业务的中介组织及其从业人员”,要依法依规开展相关业务。这就从源头上,从从业人员的角度上加强了监管,被点名的这几类从业人员,确实要加强学习,特别地注意进出口货物的合规管理了。4 {% t5 B i9 n9 n( [, J
6 X8 z- V7 u. `6 S最后再强调一遍,从事“货物运输代理、报关、会计、税务等外贸综合服务业务的中介组织及其从业人员,这几类人员是监管的重点,大家一定一定千万千万要三思而后办业务啊。
( w& v( R. Q+ i) [; X
: K3 _4 `& B$ @: F" {$ `8 H1 N对此,大家有什么看法?欢迎留言区告诉我。
& o$ f4 x! ^! m
5 |0 g; ?3 ~/ Vend: {( Y6 }/ B, ]- s
q' C) d5 ~: O
免责声明
7 L( |8 d! M6 O
- q; W7 R4 K* E# ?' f5 b关务范儿微信公众号(以下简称"关务范儿")出品的所有内容、观点取决于关务圈内相关报告作者所知悉的各种相关环境因素及相关内在因素。监管政策预测和商品编码的给予是基于一系列的假设和前提条件,因此,读者只有在了解相关标的在文章中的全部信息基础上,才可能对我们所表达的观点形成比较全面的认识。
b# R( P) t6 L/ w% c8 ~8 k2 }0 f. K. y. o7 M3 u1 l8 Q3 h
关务范儿出品内容仅为对相关标的报告部分内容之引用或者复述,因受技术或其它客观条件所限无法同时完整提供各种观点形成所基于的假设及前提等相关信息,相关内容可能无法完整或准确表达相关分析内容的观点或意见,因而仅供读者者参考之用,切勿依赖。任何人不应将关务范儿出品内容包含的信息、观点以及数据作为其进出口决策的依据,关务范儿发布的信息、观点以及数据有可能因所基于的政策发布日之后的情势或其他因素的变更而不再准确或失效,关务范儿不承诺更新不准确或过时的信息、观点以及数据,所有关务范儿出品内容或发表观点中的信息均来源于已公开的资料,号主对这些信息的准确性及完整性不作任何保证。关务范儿出品内容信息或所表达的观点并不构成所述进出口清关、商品归类、出口退税等等的操作建议。相关内容版权仅为关务范儿所有,未经书面许可任何机构和个人不得以任何形式转发、翻版、复制、刊登、发表或引用。7 y: p$ Y9 Z) B4 Y: o5 W
" o% D( ^& B: a6 @" ~3 ?9 N; U+ K4 t如果有需要,加入小编的学习群“关务范儿”,还有电子版《品目注释》作为福利发放。2022版《品目注释》修订本第1-4期修订内容,小编已经整理完毕,并添加至新版的《品目注释》,有需要的同学可以按需免费下载。! H% ]0 O4 L9 t7 e4 V/ t2 r& b
! s0 N7 x3 u9 R: j9 V1 D
功夫在平时,每天的不断精进,会使你参加类似考试时得心应手。关务范儿组织了学习小组,平时一起学习、讨论、交流,欢迎刷到我的各位申请加入。/ |. s; n6 n- y* M6 q
% L' `/ s1 l% ~3 d
: \# i' n) i" ] M& I$ T
* L/ q1 p7 j1 l% G+ O' ^2 D* m · 欢迎关注关务范儿 ·* q$ S9 s) ]3 B( y! v8 V! w% {, z
6 k9 a7 v3 q1 \/ i* m b/ L
关务咨询热线:13564048596(微信同号)
W0 l0 `# U$ ]' j/ V2 n; @+ a4 O5 \+ w
工作邮箱:13564048596@163.com: D: w$ a+ i- l7 V9 f' E
5 c2 X- @( P0 w/ _! v, B) [QQ学习群:980655565* W! Q! o: y( c
5 |: a. e3 s, p- B5 f( U/ f微信学习群:加微信申请4 I" I2 b0 b! ~5 b
+ i: e: q$ S0 i7 C" O
· 服务内容 ·
2 W" q* R `" i, U
3 S/ m. U8 z8 g0 u1 k& j" y关务咨询、关务培训# k9 ^+ b; u" v/ _* n! M, U/ Q
! {2 l/ s0 _0 T0 B+ f: I
商品归类、物流运输、合规审计、全国报关、查验代办业务+ M# S$ f0 \+ B8 F" `' q4 Z
0 p4 X& O$ \) N- u, v
0 Q D3 W7 P' j% f
& \" V+ t# m k% o; W4 w- i! }
 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-7-13 12:43:17
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡