不定期分享有趣的商品归类,关务合规知识,感谢关注!
% a% V# |3 u4 u+ f
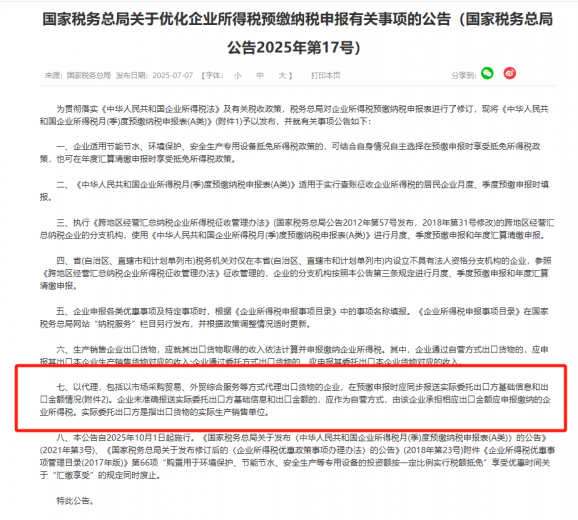
1 l9 `5 Z; ^& m" j+ d9 A2025 年 7 月 7 日,国家税务总局发布了《国家税务总局关于优化企业所得税预缴纳税申报有关事项的公告》(国家税务总局公告 2025 年第 17 号),对企业所得税预缴纳税申报表进行了修订,其中第七条规定将对出口业务产生重大影响,以往的 “买单出口” 模式或将彻底成为历史。
( S9 R6 O, h5 {& D. d. v: k& J! y @9 y- T) w. p
接下来关务尹主任展开重点解读第七条: (点击文末左下角“阅读原文”可查看税务总局原公告)' h, c2 g5 y; T' @9 X1 q
7 g8 T2 a5 ~4 h公告第七条内容为:以代理,包括以市场采购贸易、外贸综合服务等方式代理出口货物的企业,在预缴申报时应同步报送实际委托出口方基础信息和出口金额情况(附件 2)。企业未准确报送实际委托出口方基础信息和出口金额的,应作为自营方式,由该企业承担相应出口金额应申报缴纳的企业所得税。实际委托出口方是指出口货物的实际生产销售单位。& J/ N( d" s. \5 P
! C( \9 A1 B+ x* w, E0 k3 V这意味着,通过 “买单出口” 方式出口货物的主体,要么是报关的代理企业需承担企业所得税申报义务,要么是 “实际委托出口方”(指实际生产销售货物的单位)需履行企业所得税申报责任。这正是国税总局针对 “买单出口” 乱象出台的约束性条款
- V* i c4 V' x1 b
! q% c1 t( U2 q7 V* e对 “买单出口” 模式的冲击
% n2 o/ h2 T" {" V( p' I4 r2 [# [/ q7 T! w8 |3 `: Q
“买单出口” 一直以来是一种违规操作模式,部分企业由于自身无法获取出口所需的单证,便通过购买报关单等方式来实现出口。这种模式存在诸多风险,例如无法正常收汇、出口退税环节容易出现问题等,并且一直是监管部门重点打击的对象。$ o/ n4 K" Y( f/ Z) e+ C3 q m
; M* \ x9 R- n) d+ G# |新规要求明确实际委托出口方信息,使得 “买单” 行为无处遁形。% [% r4 ^! t% e- D5 K1 R4 m( m, p: H
& F" |# v J$ _& Z8 Y( e" P值得注意的是,细读公告条文可见,税务部门并非 “一刀切” ,而是留有合规出口的通道 —— 企业可如实填报实际出口单位信息。反之,若不填写实际委托出口企业信息,代理方需自行承担企业所得税;对卖家而言,要么因未完成出口报关被认定为内销,需补缴增值税,要么就得依法补缴企业所得税。1 _! f7 i4 V- J. @
0 Q- g: X/ q% b$ D3 I+ |. C8 O企业应对策略% i( C9 W9 [+ w$ e' \6 m0 d
1 x, ?1 b: M' Y5 a4 o梳理现有业务模式:对于存在 “买单出口” 情况的企业,在 10 月 1 日新规实施前,完成业务模式的梳理与调整。建议通过两种合法路径转型:一是自主注册进出口权,建立独立的出口运营体系;二是筛选资质完备的正规外贸代理企业,依托合规渠道开展出口业务,从根源上规避政策风险1 g5 Y' o! H* l( L7 T+ D( z
* h1 a6 ] b1 p+ E/ [; ~) L0 l3 n& I
在业务调整过程中,需重点把握四项核心原则:
; Y: f- {. k( W+ ^3 x: I
+ d$ B9 T( W0 f# I& h" ?业务真实性为底线:出口货物必须对应实际买家,物流轨迹全程可追溯,补贴申请材料需与业务单据形成完整闭环,确保数据链真实可查。
, L0 d5 D8 `, b1 Q% U& @/ n( W* X, \; `9 {7 S- [
税务规范性为核心:所有出口收入需全额纳入申报范围,企业所得税、增值税等税费需严格依照税法规定足额缴纳,坚决杜绝因逃漏税导致的 “补税 + 罚款” 双重损失。3 g5 J( b) |) S
6 Y3 t6 d% g. L) [合作审慎性为前提:选择物流、报关等合作服务商时,应全面核查其资质备案与合规记录,避免因合作方违规操作引发连锁风险,牵连自身经营。
9 _2 Q7 ~+ o; x! J- b* G0 c1 P. v$ D* K* t( S$ o/ }# ^ N
政策适配性为抓手:结合企业规模、业务类型等实际情况,充分利用国家出口优惠政策。$ d0 O! ?! q1 i/ r, q
, B& k. ~( t3 l z) d7 @关注政策后续影响:持续关注国家税务总局以及相关部门对于该政策的进一步解读和实施细则,确保对新规的理解无偏差。同时,关注行业动态趋势,借鉴同行企业有效应对经验,灵活调整自身业务策略,以快速适应政策环境变化,筑牢可持续发展的合规基础。8 q* U9 P0 q" |% ]! w* C
# F% U q4 s6 M( |( l9 h; H% w* y欢迎转发、关注“关务尹主任”公众号
! P6 v& `# Y; _% [8 E8 D- Z4 U+ {! C
 ; c4 D; K- |$ y* g# y
、获取更多报关报检、关务合规、外贸知识); Q5 Q: y2 i+ Y& K
( O1 _& q) K) r" e8 ]
 9 S X# y" S/ y3 `
* ?! }8 s3 _2 F. u# x7 ^
. z: s9 q! ^0 ]4 {+ q. T由于公众号改变了推送规则,为了能正常接收最新消息,欢迎大家经常互动,比如点在看、转发或者留言。4 ^# z, j( U# ?) v* k- p. W
0 `, H8 X; j d2 ^5 E- ~( C |
3 P/ W) R; f! ?+ g! R关务咨询热线:13789072282(微信同号)
3 @6 j4 Q3 `# K1 V2 u8 n& ?: j, b- R
· 服务内容 ·: c" |% V* @1 {, t
" U) ~4 V; A d* j$ u
商品归类、关务咨询、税政调研、2 w, {! x! T# o- |/ K- W4 _7 O
, j/ L# k: {& y! ~3 q/ ]6 k* c; [
国际货运代理、合规审计、全国报关、查验代办业务/ j5 Q7 Q9 S- D6 e2 L
# q! i7 R8 p: u# l
往期推荐
5 J5 {" z7 t+ T
: a" w! @8 F" |5 H8 |) g一文看懂:如何计算,查询出口到美国,自美进口货物的关税解读《关税条例》与《关税法》条文比对修订变化# ]1 k& R5 v( l- N
# w3 T& ]+ A7 q! l9 Z( N4 A8 G美国出口管制与制裁清单全解析(含清单)4 N* Y8 L3 e6 `; b2 _5 H1 u
1 Z% p) ~" z2 x3 `6 @# p3 t. {美国新增123个制裁清单!涉及中国企业(附2018-2024年清单)
$ D! x6 S8 e: {! a2 H$ b常见申报品名涉两用物项成分高频产品盘点,(附清单)海关总署解读:美加征在途货物豁免报关要求,加贸手账册专项标记要求! n0 t0 X' Y1 p$ Z7 R
两用物项70个常见问题解答" ^ y: C2 m5 u/ m% I' t& I
. [. C* f: U u7 Q V: f
速看!应对美国关税变动,5个政策要点与关键节点解读
/ ^* i& ^# j5 D; ~. J% o" x
% x. i2 X |! s* c2025年进出口许可证目录,两用物项进出口许可证管理目录(附件下载)
4 y; H# f8 ]& i# T9 Q( n' W
% S# [" L, A; {* J$ G6 k更新:俄罗斯过境禁运清单(附341项海关编码)
) ^3 L- h+ O2 y- s( q5 S: Y2 A/ U% e. B) u( O7 ^$ {+ ^
免责声明▼ 本微信公众号所发表内容,凡注明来源的,其版权均归属于原出处所有(未注明版权或者无法查证版权的,归属于网络搜集整理)。转载内容(音视频、文字内容等)只以分享关务合规及商品归类及信息传播为目的,仅供参考,不代表本平台认同其观点及立场,其内容的真实性、准确性及合法性,由阅读者各位自行判断、自行负责。任何依照本公众号内容去指导自身企业运营活动实操的行为都属于企业自身行为,所产生的一切法律后果均与本公众号无关。如认为本公众号内容涉及版权问题,请即刻与本公众号联系或后台留言,我们将第一时间核实后做删除处理 |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-7-26 04:22:31
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡