|
|
不定期分享有趣的商品归类及关务合规知识,感谢关注!
+ v2 X+ V- `) [0 r: z, N( I在关务合规的路上,海关公示的处罚案例像一面镜子,既能照见风险雷区,也能为规范操作提供指引。
. E- t+ ~" |/ P3 R& W7 a5 {& n9 B; Z6 l. V* M# H
今天,关务尹主任为大家分享报关单中一个核心要素 ——“征免性质” 栏目填报。2 d- R# k# L4 \& ~0 v/ W8 ?) s: |. C
; X3 S3 B0 L2 R# C5 Q8 _& _
征免性质直接关系到税费计算与监管要求,我们不妨先通过两则海关处罚案例,直观感受这个栏目的重要性 —
3 O: ]( B9 K* T6 h1 L! e( a k+ w! j5 }2 ?" m9 M5 b
案例分享' x4 m5 _3 Y) {0 h
# g/ \" T" s; J7 X7 Y
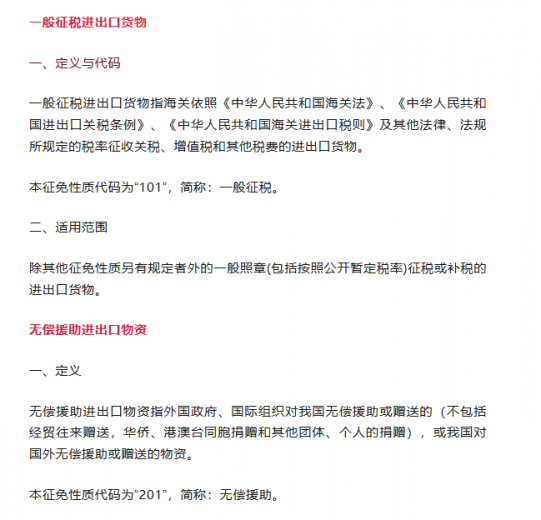
案例一:2023年10月17日,厦门A电子公司委托C物流公司以退运货物方式申报进口红外遥控接收放大器1585249台,申报商品编码8543709990,申报总价196253.83美元,申报征免性质为“其他法定”,报关单号为37112*****。经查,实际货物征免性质为“一般征税”,当事人单位行为构成申报不实,影响国家税款征收,漏缴税款合计人民币179387.85元。
: _2 v6 t% T& d$ T& Y( N
4 a3 H2 N u/ [* Q: P o1 P. f以上行为有进出口货物报关单及随附单证、查获经过、税款计核证明书、当事人的陈述、查问笔录、企业营业执照复印件为证。依据《中华人民共和国海关行政处罚实施条例》第十五条第(四)项之规定,决定对当事人作出如下行政处罚:科处罚款人民币8.96万元整
* g' ^5 C. x* N% b6 G8 _- Z: g# E5 h7 c+ ?# C3 @! I ]2 n
案例二:2024年2月2日,当事人受漳州A食品罐头公司委托,以退运货物方式向海关申报进口蘑菇罐头一批,报关单号3712******申报商品名称蘑菇罐头,征免性质为其他法定,征免方式为全免,商品价格105600美元。经当事人自查发现,该报关单的进口日期与原出口报关单放行时间已超过一年,实际征免性质为一般征税,征免方式为照章征税。经海关计核,上述货物漏缴税款人民币140161.1元。当事人上述申报不实行为违反海关监管规定,影响国家税款征收。而被处罚
. M' j5 y6 Z; [% S: Q6 ]$ ?1 R9 o) u/ Y& {+ Z% M
接下来,尹主任将从征免性质的具体分类、征免性质代码的编码结构、逐一拆解各类别对应的适用场景。
' H% Q9 `8 N- h% Z文章略长,建议大家先收藏起来,申报时对照查阅更省心本文支持页面内文字搜索,点击右上角"..."选择“搜索”功能输入”关键字“即可。一、征免性质的定义
( u9 q# w& { E# e" J; c! B+ N0 U# D
征免性质是海关为实现对进出口货物征、减、免税管理而设定的类别划分标准,其核心作用是通过明确的分类规则,支持报关自动化系统对货物的税收征管情况进行精准统计和高效管理。
, T+ o4 D! a0 L$ @; f# W9 B; Q- ~* S% L1 \, h7 S
二、征免性质的具体分类$ D$ N. R' b. f J( ^/ | o
0 a/ @: n3 l# n; h6 d+ j& }
征免性质可细分为五大类,分别是法定照章征税、法定减免税、特定减免税、其他减免税及暂定税率。其中,特定减免税又可依据政策适用维度进一步分为四小类:
4 E% L; I1 m/ H& T& k
) N y6 @) X$ s2 J' | g按地区实施的税收政策(如特定区域的税收优惠)3 l0 A& ^5 R q
S8 v) H: h& B9 L/ v3 k按用途实施的税收政策(如特定用途货物的减免)
/ X" s' Q9 X! M3 i" J) i. m0 u
( {- i0 ?/ G" B @" J. D8 S按贸易性质实施的税收政策(如特定贸易方式下的税收处理)! d K. t1 x. |( l' F
5 m! ~3 }6 o5 u; ]8 d) \1 q) ^4 E按企业性质和资金来源实施的税收政策(如特定企业或资金来源的减免)( z0 N' g0 K; V/ H% e- R8 }" T
3 I; m( D; D6 C! a- R
三、征免性质代码的编码结构
1 |( L; M, V% C/ Q" b& W! }" s0 @3 ?& e
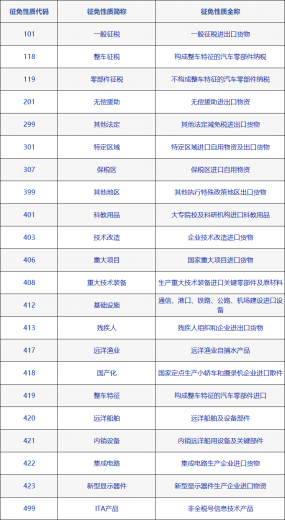
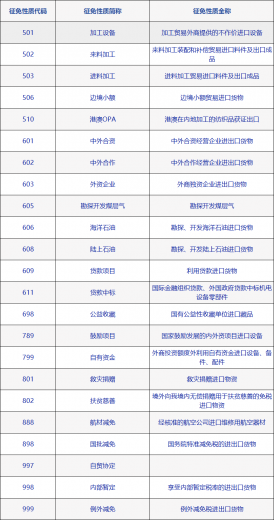
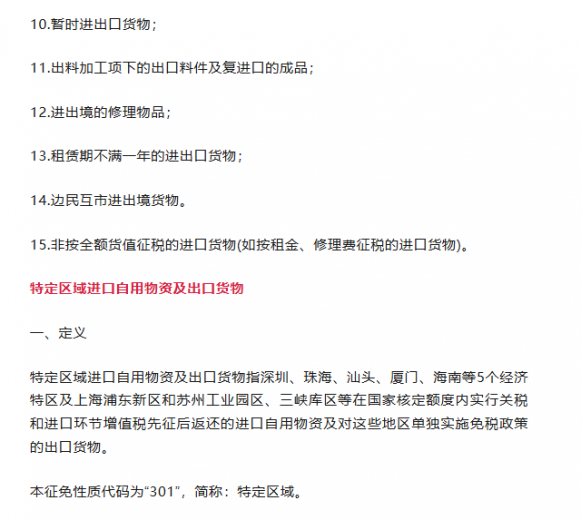
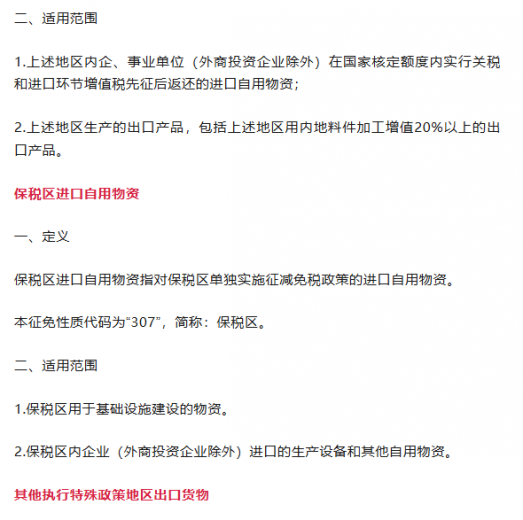
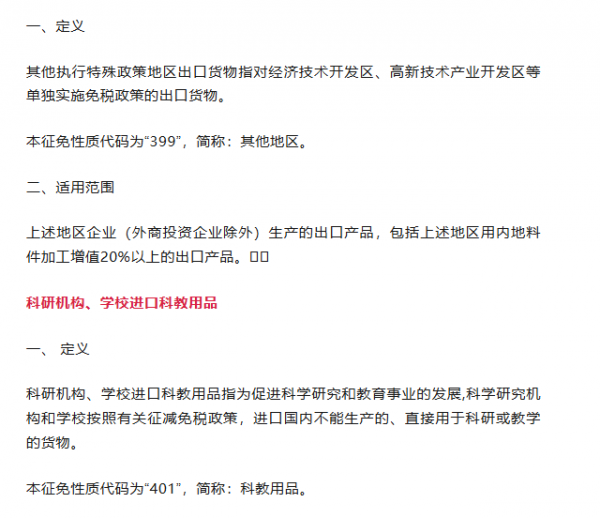
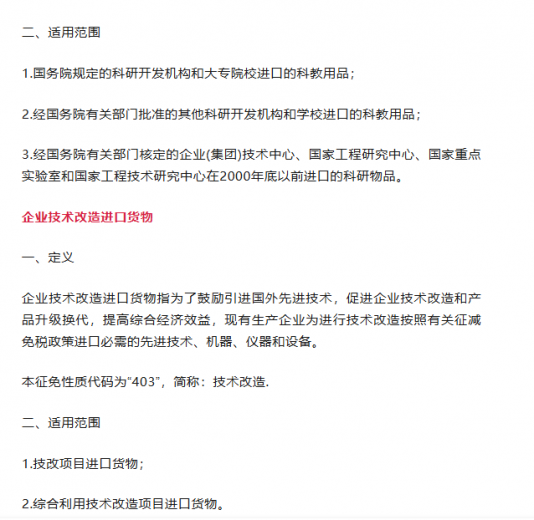
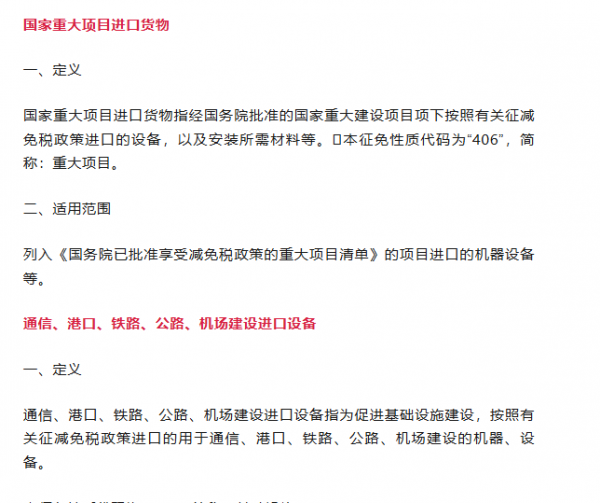
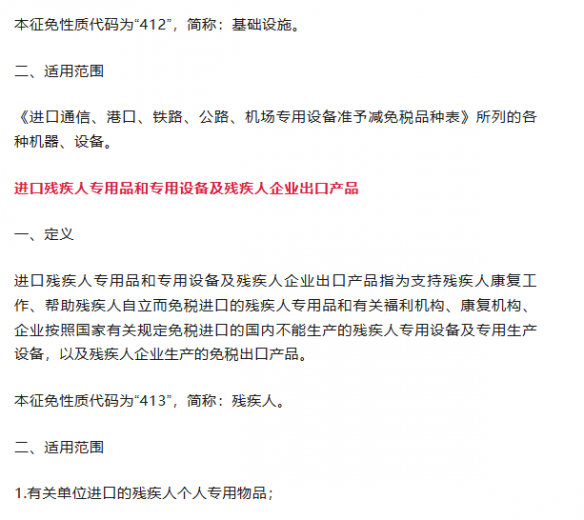
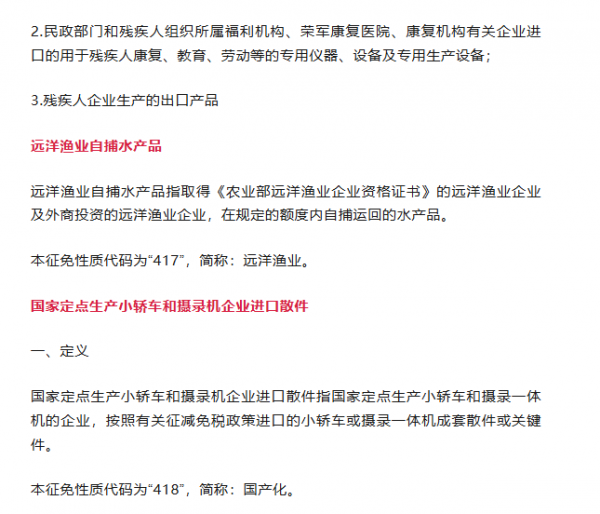
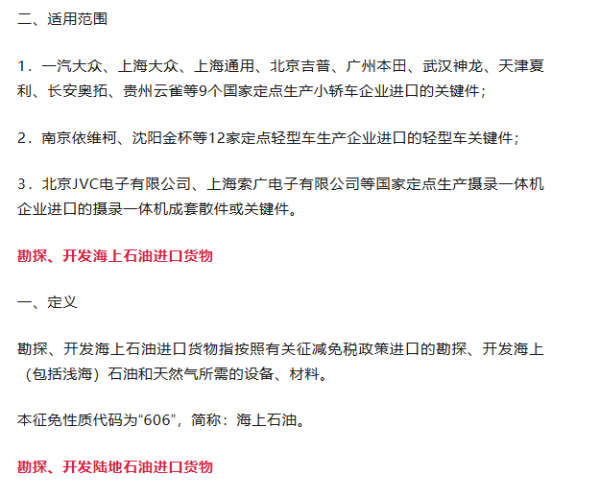
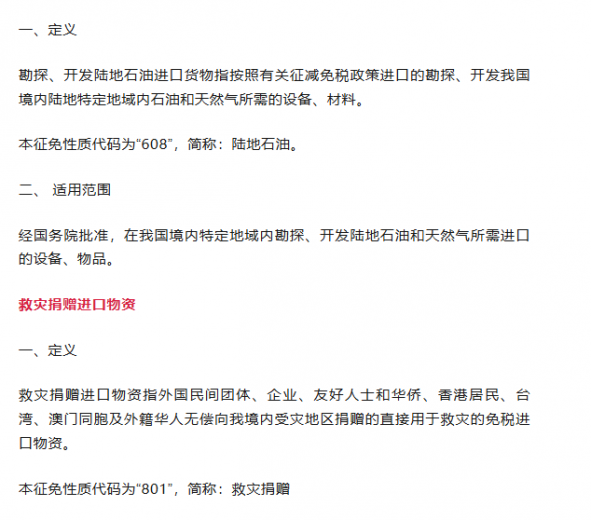
征免性质代码采用三位数字构成,第一位数字代表该征免性质所属的类别,第二、三位数字则表示该类别下具体减免税项目的顺序编号,通过这一编码规则实现对各类征免性质的清晰标识和管理。
) o- }! T- w1 C7 z' ?# Z/ K3 D$ G* M7 n& ]' Q% R
征免性质代码表
' t0 G* S0 R0 w, l% G, ^: V! \6 x$ `# p9 s& i) X
 ) `' X$ _: W8 [9 M
! G/ [2 }5 G9 l$ i# {( t+ y2 ?
 1 z8 H. m7 h B p% O
点击下载文档:海关监管方式代码表.xls/ h/ l: K+ C) U3 \! C: q7 w
+ B' A, M4 C0 Z, q1 ^1 a7 \" Q9 d
8 O: C% ^, P7 q/ O+ b2 E

% ~' m0 _7 y. o4 E' d
. O" B( k$ u0 N8 U' }; p
 & E. ^" Z6 _5 ]5 y$ Y
% X( s$ d# {0 {
 # n+ G2 @ G- a) a: J; d
! ^9 \; {; W* J D' r& I. @
 2 l: B# P# P S
7 y* i! F& ^1 ]1 j! R9 u* d& S
/ a( q" A2 z& w! j! K" M7 @2 i$ p' m
) S! M; d v8 r
, h+ I. t. S( d- e5 K* u
* ^* w9 A8 @: D
0 ?- f* P: n( C, }6 Y8 Z
' F. v* D' Z' z- M4 j* ]& T* g& g
 & B, ?7 r: M+ R: V0 q7 O5 [
8 g$ i3 ?% v! D9 F
! S6 r! e7 P/ R$ G6 e9 d0 Z. V0 p' a, s
 8 {9 m t6 J6 A+ m$ o3 Q
; q7 T, {1 W4 P& a% B/ z$ B2 L二、适用范围
]' C, N) F8 w# ^3 V+ A$ }$ R8 _9 G' M; \' D
由民政部、中国红十字会、中华全国妇女联合会负责接收的外国民间团体、企业、友好人士和华侨、香港居民、台湾、澳门同胞及外籍华人无偿捐赠的,符合《关于救灾捐赠物资免征进口税收的暂行办法》规定的免税进口救灾物资。$ f5 u* v8 u2 y& E8 |
' b& ~/ a, D# g" x' }- u加工贸易外商提供的不作价进口设备1 P0 u9 D" }# i0 f% x' u
( C( f: M" b+ q. Z3 y2 {
一、定义
9 \% M0 B3 x( @% w0 U+ d5 `& u w* i' J9 Q b
加工贸易外商提供的不作价进口设备指加工贸易经营单位按照有关征免税政策进口的外商免费(即不需经营单位付汇,也不需用加工费和差价偿还)提供的加工生产所需设备。
{1 R9 {+ C7 ]4 j
1 F1 I5 W- f4 u% a1 v本征免性质代码为“501”,简称:加工设备。3 w# J3 p/ F0 v7 y
9 l: [; c+ o4 a0 h二、适用范围, N; _$ q. Y. k3 @* Q
7 B% X! o& ~0 D6 d! _) A符合免税进口和使用外商提供的不作价设备条件的加工贸易(包括来料加工、进料加工及外商投资企业从事的加工贸易)经营单位规定免税或征税进口的、由外商免费提供的加工生产所需设备(包括工模具)。# Z W" m, f) y
1 y* h r7 P M8 W6 u; q% W! L
来料加工装配和补偿贸易进口料件及出口成品
" T8 u$ ^- B; P) V1 I# q7 U& E. `( {" I9 \' K
一、定义
# [8 V( o1 c& l8 u C
/ W. E0 t9 Z2 ^, s7 Z3 D1 I来料加工装配和补偿贸易进口料件及出口成品指为鼓励和促进对外加工装配业务,按照有关征减免税政策进口的来料加工装配业务和补偿贸易所需的原材料、辅料、元器件、零部件和包装材料等,以及经加工后出口的成品。
1 K) s* C% a7 \4 O) j1 t' ~3 J( o, a; ]& Q/ J9 U! M
本征免性质代码为“502”,简称:来料加工。3 M" T* `1 E, t8 f
- A! d( n8 Q' V+ u( F二、 适用范围
/ g( j2 G6 \4 U) p. \! k
( X2 u, y+ u# c z5 K8 L3 |1.来料加工装配和补偿贸易项目进口的料、件;
+ ?) M# G5 a C7 S. h, A- Y5 G3 f, Q7 m( j1 y
2.来料加工装配和补偿贸易生产的出口成品和半成品。, y& z' U; ?8 k0 S
) S3 C# X0 F2 R* g! Z进料加工贸易进口料件及出口成品0 ?' u5 f* [: _( l9 X
8 K/ n$ b7 p- Z2 b* _3 B
一、定义6 t% r" \, R0 M
6 p$ Z" n- H1 T# c U# {# f; T& ]1 J
进料加工贸易进口料件及出口成品指外贸公司、工贸公司及外商投资企业等为生产外销产品或为履行产品出口合同,按照有关征减免税政策进口的原材料、零部件及出口成品。. K5 A! x. H! e. _6 G' e
$ r. W% \# ]. u& \本征免性质代码为“503”,简称:进料加工。
/ T v3 a6 Z4 L/ z" ]
, q: s" Y* Q1 F5 N8 F二、适用范围+ r% b. t, p' x9 C
# @$ O% `3 R g& ~2 a/ v1 }1.外贸公司、工贸公司等专为生产外销产品而用外汇购买进口的原料、材料、辅料、元器件、零部件、配套件、包装物料及消耗材料;" e& k0 W9 F. o" v% C- X" ^9 Y. J
% _0 n/ T& Z- O0 G% L, G
2.外商投资企业为履行产品出口合同而进口的原料、材料、辅料、元器件、零部件、配套件、包装物料及消耗材料;
( k5 ]# M: C" G6 F* K2 g6 h' v
" K" z! D% c @1 g$ ~3 A3.经加工后返销出口的成品和半成品。
2 m9 }$ O- \* L5 A' k# |- i( d p/ m
3 r8 g6 j5 s- g) T$ D) z" w9 t- g边境小额贸易进口货物: f" w' J& U' ~. r2 l5 a
' ]& X8 ~+ W1 a2 h" }% s/ S, T" q* ?一、定义; s& w& t" P6 a
$ v( |7 t5 D# H# D. |8 y* m( K边境小额贸易进口货物指边境地区经批准有边境小额贸易经营权的企业,通过国家指定的陆地边境口岸(或经国务院特批的海上边贸口岸),按照有关征减免税政策进口原产于毗邻国家的货物(不包括边民互市)。; n" D; N8 [& {# G# L
! r% A! E h3 B
本征免性质代码为“506”,简称:边境小额。
/ d# f: D9 X* L$ r
2 J% y5 o( `5 |, f4 o j二、适用范围:
, q& N2 R" ]0 m0 U2 j* K- P* i4 s; d# M( b6 q
1.边境地区开展的易货贸易、现汇贸易进口货物;4 C& R2 D" [% V
% F( O" `2 |) M" D
2.边境地区开展的工程承包、劳务输出等互利经济合作项下进口货物;
, y0 h5 Q. T5 }+ w; A
+ D6 p2 E7 Z7 k- ?. t7 c3.除边民互市以外的其他各类执行边境小额贸易政策的进口货物。5 g: W( H# [8 ]4 K& e2 |
8 t( X7 W5 O7 K; N
中外合资经营企业进出口货物
" ^/ i" D, d; U! j5 ^' ]7 Q8 F* A& P
8 `5 e# G2 j0 b4 v/ n/ k/ ^& F6 o一、定义' r) \# ^- I7 s( \/ F% s2 ?, c
" d, o) V- l: `) h+ ^中外合资经营企业进出口货物指国内企业与境外企业在中国境内合资经营的企业在投资总额内,按照有关征减免税政策进口的生产、管理设备,以及自产的出口产品等。) B k, s& k( [% g
' B# h: \0 e4 S9 z4 u/ r' q% ]
本征免性质代码为“601”,简称:中外合资。
! h( ^$ h6 X* K/ S# ~4 n F4 m# f
, Q2 m- V! ]) s) q! p$ H9 e! J! X二、 适用范围
; @; T5 u0 p0 L' B( E
8 |- d+ r4 `6 ~8 V1.投资总额内进口的生产、管理设备,加固、安装设备用材料等货物(不包括进口料件);1 U- _' [) o8 B9 |3 V
; q# Q- W5 [* }/ P9 N- F6 N ]
2.企业自产的出口产品。" ~& U% b# T4 I
e: R& C% F" l% Q
中外合作经营企业进出口货物
( a# V+ d; G7 }+ w$ q4 }1 Z
; r0 o5 N8 T. k7 m一、定义! a4 L9 y* w! J* w% K" e
+ [7 \2 q, b% z4 ~, [中外合作经营企业进出口货物指境外公司与我国境内公司合作经营的企业按照有关征减免税政策,作为外商投资进口的生产、管理设备,以及自产的出口产品等。
! X4 N4 F: }+ t! e
& y6 a- u) f& O/ D/ L' R, e本征免性质代码为“602”,简称:中外合作。
0 B& J7 I! C( I
% u1 w3 M. v) O% {' |: I7 j二、 适用范围:( H5 T1 Y, V ~2 D. V1 b& c& W
3 |& O7 y8 K1 m, p" v+ w1.按经批准的合同作为外商投资进口的机器、设备等(不包括进口料件);
6 ]4 {7 L' i& E3 e* I1 s* m
+ u* c4 U8 _: P% `: \2.企业自产的出口产品。; w; U& ~" h4 R: L0 u' U
3 R1 E/ Y8 L9 X; _4 t7 X外商独资企业进出口货物
/ g- B: |7 Z; c( V2 v3 q
; G: J1 @: L- J7 q R! E一、定义9 J' L) X: I7 _
9 H! U5 O2 {) v: j1 d7 _' E
外商独资企业进出口货物指境外厂商在中国境内独资经营的企业在投资总额内,按照有关征减免税政策进口的生产、管理设备,以及自产的出口产品等。' t2 ^" v( o" f5 R! d* h l- V. X
. \5 m ]' i; X6 N5 u0 |
本征免性质代码为“603”,简称:外资企业。
6 I. z) U; ?3 |1 s6 o: a, P% E: o! g; R* x% R8 D
二、 适用范围
# |# j% r2 c! s/ e) H) h+ S$ P
1 F8 t1 i! B& i1 a: N, U1.投资总额内进口的生产、管理设备,加固、安装设备用材料等货物(不包括进口料件);
+ U( o/ V! M u. n6 P+ v1 O6 O
+ h; A8 l: R5 {+ t% i3 w- G2.企业自产的出口产品
* Y; I! U6 }4 P6 u4 w5 N
) |6 d* O W; O( X l3 C& z利用外国政府贷款和国际金融组织贷款进口设备% S" Z; h7 k) e$ K+ g; \
2 e5 L. Q# b0 g: [一、定义" G# d2 j# Z/ x) \( N* o, l
$ E4 W; X- p) T5 S% u' Z% l, s利用外国政府贷款和国际金融组织贷款进口设备指自1995年1月1日至1997年12月31日按国家规定程序批准的利用外国政府贷款和国际金融组织(世界银行、亚洲开发银行、联合国农业发展基金)贷款项目,按照有关征减免税政策进口的设备。
7 ^! M$ o0 x6 w4 @: H4 p+ r4 w5 H Q; J% I T v, Y
本征免性质代码“609”,简称:贷款项目。
( O, `: r% e/ Z1 P, c. Q. |- Q
/ _) K# {5 `5 r- ?0 Z1 }' U r国家鼓励发展的内外资项目进口设备3 |5 C8 r! I( S8 V# L1 c: K
1 [3 s4 {0 V9 p( E( k% C: b9 C2 ?
一、定义
5 |8 c: P9 H# d( G0 u. d
' O) _: X% d+ F) F4 ?国家鼓励发展的内外资项目进口设备指自1998年1月1日起,按国家规定程序审批并经统一编号的国家鼓励发展的国内投资项目和外商投资项目,按照有关征减免税政策进口的设备。
3 n( h( m0 q# M+ i* K# ?6 d& ?9 i- ^# s8 c5 x# h- P: ?
本征免性质代码为“789”,简称:鼓励项目。
# \5 `2 T7 G1 l8 c6 n
; k" O3 L, ]" W2 E5 P二、适用范围
: D8 E& y9 b0 f7 |( U9 O: t S: C U: D
1.符合《当前国家重点鼓励发展的产业、产品和技术目录》的国内投资(包括利用国外商业贷款)的基建或技改项目,在投资总额内进口的自用设备和随设备进口的技术及配套件、备件。2 x- V/ H: p- F5 U8 K/ Z4 M% ]
; Q- o( h6 [# m* \0 r2.符合《外资投资产业指导目录》鼓励类和限制乙类,并转让技术的外商投资项目(包括基建或技改项目),在投资总额内进口的自用设备和随设备进口的技术及配套件、备件。3.利用外国政府贷款和国际金融组织(世界银行、亚洲开发银行、联合国农业发展基金)贷款项目进口的自用设备和随设备进口的技术及配套件、备件。( k4 Z' l# \: k: h
# k0 b2 z1 g* P6 |2 O
国务院特准减免税的进出口货物0 ? D+ _$ Y4 m+ U
& d9 Y; ?! S* d/ B2 j) ?
一、定义
, M Y2 n S$ f$ |! _
( \5 V7 ? h/ L/ o) {! C9 \* R国务院特准减免税的进出口货物指经国务院特案批准予以减免税的进出口货物。8 l9 D8 x5 Q# {
2 b" j8 @& Q4 ~: Z
本征免性质代码为“898”,简称:国批减免。
; q' z% c8 p* V# N& [" C. h* D# }
* s6 v- p3 p7 N H) m5 c二、适用范围
: t* I! T! d7 G, q }% c
. g1 d) C! P$ u2 e1.国务院批准只减免增值税或消费税的货物;1 j0 B+ I$ @* d+ L7 p& F
5 G* _' b- L# }) S p
2.其他国务院特批的减免税进出口货物。& f" B8 R: X# n1 s
: s4 ?8 g& z) Q7 v, _" l: U) }* o- l
例外减免税进出口货物
+ G1 [; F: W1 f
' _. m6 h$ v& n/ {例外减免税进出口货物指无法归入以上各项征免性质的减免税进出口货物。& m) k4 a# V# ^
4 n# x# g& M3 S0 \( g$ `本征免性质代码为“999”,简称:例外减免。
: O% l! g2 N: d
! a4 j6 G* e) E) p5 {0 z享受内部暂定税率的进出口货物5 f- \% W \9 s8 T, {3 u
% D7 L; y8 h6 C! n
享受内部暂定税率的进出口货物指按照国务院税委会规定的内部暂定税率征税的进出口货物。7 Q& Y" z( p9 W5 G, r/ Z; G
! J1 u+ D5 P' w! ]% a本征免性质代码为“998”,简称:内部暂定; U3 c. r& _" ^" Y
# }; V( J$ Z9 p; u2 y) X4 ]/ F由于公众号改变了推送规则,为了能正常接收最新消息,欢迎大家经常互动,比如点在看、转发或者留言。
7 o4 k( s* r' q# _( w) m8 E- V% h
5 E) A# }2 K: Y( s9 L' q; E. F
6 i. F) ^: K1 S+ `
% ?7 Q+ n1 E9 o2 `% h关务咨询热线:13789072282(微信同号)
3 |" v9 g: A% \" b& K& W0 c. O
; ?0 e5 j% W% I& I$ \- j' y( e
 . E# v: O6 T9 b/ j
欢迎关注“关务尹主任”公众号5 W' d( e; g7 V. f
 2 F6 w- r- Q' [* Z- u4 D
、获取更多报关报检、关务合规、外贸知识
& M% w6 h6 a( F' L往期推荐( @7 k* M# J5 K$ }3 V& ]
& {; c) O. y/ R0 f& p
买单出口彻底再见!新规重点解读与企业合规之路咋走?) r% U8 _. ]; H; S _4 ?% C" @+ ?
6 u" @! h& G! [/ J% h c
一文看懂:如何计算,查询出口到美国,自美进口货物的关税解读《关税条例》与《关税法》条文比对修订变化/ L) D0 x& X) i0 v0 j
美国出口管制与制裁清单全解析(含清单)" A" a0 t' M* d: x' B+ H
+ _! b* ~/ m, `( l4 o( D美国新增123个制裁清单!涉及中国企业(附2018-2024年清单)1 T% i3 O, l) Y; t+ p
常见申报品名涉两用物项成分高频产品盘点,(附清单)海关总署解读:美加征在途货物豁免报关要求,加贸手账册专项标记要求( d* f9 d% k7 _# W8 H Z1 C& [3 v
两用物项70个常见问题解答9 H* t _+ d; U
. t/ V- @! ^' ]3 i
速看!应对美国关税变动,5个政策要点与关键节点解读
Y1 a( _, F0 W! i3 }+ E0 n9 G4 m8 r. A
2025年进出口许可证目录,两用物项进出口许可证管理目录(附件下载)
, B" q/ i/ c" b2 C2 k7 E: R6 M. |7 ^/ L- S
更新:俄罗斯过境禁运清单(附341项海关编码)
# q& k4 ]* q k* i5 L, T" \3 ^" }/ u( ^4 q7 j
免责声明▼ 本微信公众号所发表内容,凡注明来源的,其版权均归属于原出处所有(未注明版权或者无法查证版权的,归属于网络搜集整理)。转载内容(音视频、文字内容等)只以分享关务合规及商品归类及信息传播为目的,仅供参考,不代表本平台认同其观点及立场,其内容的真实性、准确性及合法性,由阅读者各位自行判断、自行负责。任何依照本公众号内容去指导自身企业运营活动实操的行为都属于企业自身行为,所产生的一切法律后果均与本公众号无关。如认为本公众号内容涉及版权问题,请即刻与本公众号联系或后台留言,我们将第一时间核实后做删除处理 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-8-11 02:31:07
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡